

Komentarz Bartosza Mazura dla Samar.pl
Czy możliwy jest scenariusz, w którym podmiot uzyskuje od organu korzystną interpretację, ale jednocześnie lepiej byłoby – zarówno dla niego, jak i pozostałych podatników – gdyby w ogóle o nią nie wnioskował? Zdaniem doradcy podatkowego Bartosza Mazura, partnera w Gekko Taxens, który udzielił komentarza IBRM Samar, tak właśnie jest w przypadku niedawnej interpretacji dotyczącej wystąpienia opodatkowania PIT w przypadku dokonania darowizny samochodu.
Darowizna przedmiotu poleasingowego bez podatku. Interpretacja dobra, wniosek niepotrzebny
Dyrektor KIS ostatnio systematycznie wydaje pozytywne interpretacje dotyczące skutków podatkowych na gruncie PIT darowizny przedmiotów poleasingowych. Chociaż nie sposób odmówić im prawidłowości, to już samo występowanie z tego typu wnioskiem może powodować większe ryzyko niż nieposiadanie interpretacji.
Ustawa wprowadzająca obligatoryjny KSeF z podpisem Prezydenta. Co dalej?
Zgodnie z oczekiwaniami, pomimo odrzucenia przez Senat przepisów wprowadzających obowiązek stosowania KSeF, Sejm przyjął ustawę, a następnie przekazał ją Prezydentowi, który złożył pod nią swój podpis 7 sierpnia 2023 r. Prace podatników związane z przygotowaniem do wystawiania e-faktur nabierają tempa, choć po ich stronie pojawiają się wątpliwości związane m.in. z fakturami konsumenckimi, rozliczaniem wydatków na wdrożenie Systemu czy nadawaniem uprawnień w KSeF.
Wywiad Weroniki Grzędy dla Nowoczesnaflota.pl
„Obowiązek złożenia wniosku o rejestrację samochodów będzie dotyczył już nie tylko samochodów sprowadzonych z UE, ale także spoza Unii, a także nabytych na terytorium RP. Będzie trzeba zrobić to w ciągu 30 dni od zaistnienia tych stanów faktycznych” – to najważniejsza zmiana ustawy Prawo o ruchu drogowym, o której mówi adwokat Weronika Grzęda w rozmowie z „Nowoczesną Flotą”.
Zmiany w ordynacji podatkowej odwołane?
Choć w czerwcu Ministerstwo Finansów zaprezentowało długo zapowiadany, obszerny projekt nowelizacji ordynacji podatkowej i rozpoczęło konsultacje podatkowe w tym zakresie, już na początku lipca poinformowało, że do wykazu prac legislacyjnych rządu nie zostały wpisane zmiany w ordynacji, a projekt nie będzie procedowany.
Spory z urzędami pracy związane z rozliczaniem dofinansowania w ramach tarczy
Tzw. ustawa covidowa nie zakazywała możliwości łączenia wsparcia oferowanego przez ZUS i WUP. Teraz jednak urzędy pracy żądają od niektórych przedsiębiorców zwrotu części uzyskanego dofinansowania składek na ZUS, wskazując, że beneficjenci nie spełnili warunków umowy z powodu nieterminowego uregulowania należności wobec zakładu ubezpieczeń. Tymczasem pomoc oferowana przez ZUS dotyczyła właśnie… odroczenia terminu płatności składek. Co więcej, domagając się zwrotu, WUP stara się wykorzystać niewiedzę przedsiębiorców.
Komentarz Bartosza Mazura dla „Dziennika Gazety Prawnej”
Zgodnie z przewidywaniami co jakiś czas powraca temat stosowania przepisów o estońskim CIT, który wybiera coraz więcej spółek. „Dziennik Gazeta Prawna” opisuje sprawę podatnika, który chciał potwierdzić prawidłowość sposobu ustalania wartości ukrytych zysków (lub wydatków niezwiązanych z działalnością) z tytułu wykorzystania firmowych aut przez wspólników bądź pracowników.
Koniec samozatrudnienia? Nowa unijna dyrektywa na horyzoncie
Unia zajmuje się nową dyrektywą, która mogłaby bezpośrednio uderzyć w samozatrudnionych. Co prawda unijna dyrektywa ma na celu w teorii „walkę” z platformami internetowymi tj. uregulowanie zatrudnienia za pośrednictwem platform internetowych typu Uber, Wolt, Glovo. Pojawia się jednak zasadnicza wątpliwość, czy możliwe jest ograniczenie regulacji wyłącznie do zatrudnionych za pośrednictwem takich platform, czy wprowadzenie dyrektywy może zrewolucjonizować powszechnie obowiązujący w Polsce model współpracy B2B, a samozatrudnieni oraz ich zleceniodawcy powinni zacząć się obawiać?
Dyrektywa Omnibus po raz kolejny przedmiotem wyjaśnień. Część 1
Fakt, że Prezes UOKiK zdecydował się na publikację kolejnych wyjaśnień w sprawie tzw. cen omnibusowych, świadczy o tym, że obowiązujące od początku roku regulacje nadal stanowią źródło wątpliwości przedsiębiorców. W pierwszej części artykułu na temat wyjaśnień z maja 2023 r. omawiamy wskazówki Prezesa UOKiK dotyczące sytuacji, w których konieczne będzie informowanie o najniższej cenie obowiązującej w ciągu 30 dni przed obniżką, oraz kręgu podmiotów objętych tym obowiązkiem.
Komentarz Bartosza Mazura dla „Dziennika Gazety Prawnej”
„Dziennik Gazeta Prawna” porusza temat refakturowania przez podatników wydatków z tytułu leasingu operacyjnego w kontekście stosowania ustawowego limitu w wysokości 150 000 zł (225 000 zł dla samochodów elektrycznych i wodorowych).
Limit 150 000 zł także przy leasingu samochodu przeznaczonego do najmu
Niespełna 3 lata trwała radość spółki, która chciała potwierdzić prawidłowość swojego stanowiska, zgodnie z którym w przypadku wynajmu samochodów na rzecz podmiotów powiązanych, gdy są one przedmiotem umowy leasingu operacyjnego, nie zachodzi konieczność stosowania limitu 150 000 zł. Tyle czasu dzieliło bowiem wyrok WSA w Warszawie, który przyznał jej rację, od orzeczenia NSA, który wskazał, że z przepisów jasno wynika, że w omawianej sytuacji limit obowiązuje, i korzystny wyrok uchylił.
NSA: brak podatku u źródła od zagranicznej polisy
Przez organy podatkowe usługi ubezpieczeniowe uznawane są za zbliżone do usług gwarancyjnych, dlatego w przypadku świadczeń nabywanych od podmiotów zagranicznych fiskus dąży do zastosowania podatku u źródła (WHT) na mocy art. 21 ust. 1 pkt 2a ustawy o CIT. Odmienne zdanie mają jednak sądy administracyjne, w tym NSA, co potwierdza niedawny wyrok.
Co z odliczeniem VAT od wydatków na integrację pracowników i współpracowników?
Dwa niedawne wyroki dostarczają pewnych wskazówek w zakresie rozliczania wydatków na organizację wyjazdów integracyjnych, choć nie wyjaśniają wszystkiego. W odniesieniu do pracowników NSA uznał, że wydatki na integrację nie dają prawa do odliczenia VAT przy jednoczesnym braku konieczności opodatkowania VAT z tytułu nieodpłatnych świadczeń. WSA w Warszawie potwierdził zaś prawo do odliczenia podatku z faktur dokumentujących nabycie usługi organizacji imprezy w części dotyczącej współpracowników.
Komentarz Marty Szafarowskiej dla Businessinsider.com.pl
Business Insider opublikował artykuł, stanowiący niejako odpowiedź na pytanie czytelnika, który miał wątpliwości dotyczące prawidłowego rozliczenia VAT w odniesieniu do samochodu wykupionego wcześniej z leasingu w przypadku zamknięcia działalności.
Zmiany przyjęte. Dla jednych dodatkowy 6-proc. PCC, dla innych zwolnienie z opodatkowania
Przyjęta 26 maja 2023 r. ustawa o zmianie ustawy o gospodarce nieruchomościami oraz niektórych innych ustaw, została opublikowana w Dzienniku Ustaw. Przyjęte poprawki dotyczą m.in. podatku od czynności cywilnoprawnych (PCC). Jedna z nich przewiduje opodatkowanie dodatkowym, wynoszącym 6%, PCC zakupu szóstego i każdego następnego lokalu mieszkalnego na jednej nieruchomości gruntowej. Inna zwalnia zaś z zapłaty PCC od zakupu mieszkania osoby, które nie posiadają prawa własności lokalu mieszkalnego.
Projekt objaśnień dotyczący przerzuconych dochodów – lepiej późno niż wcale
Zaprezentowano projekt objaśnień podatkowych, mający dostarczyć przedsiębiorcom wskazówek, którymi mogą się kierować przy weryfikacji występowania u nich podatku od przerzuconych dochodów oraz kalkulacji jego wysokości. Dotyczy on m.in. nabycia i zbycia WNiP, kosztów finansowania dłużnego, tzw. bezpiecznej przystani, płatności pasywnych czy warunku prowadzenia „istotnej rzeczywistej działalności gospodarczej”. Wskazano też przykładowe czynności weryfikacyjne, które mogą podejmować podatnicy, oraz dokumenty, jakie mogą w tym celu pozyskać.
Przyjmując płatność kartą, można skorzystać ze zwolnienia. Sąd uchyla niekorzystną interpretację
W wydanej interpretacji Dyrektor KIS twierdził, że faktury dokumentujące wynajem samochodów na rzecz osób fizycznych – także takie, które zawierają opłaty dodatkowe, np. za uzupełnienie paliwa – opłacane kartą płatniczą przy użyciu terminala stacjonarnego nie mogą korzystać ze zwolnienia z obowiązku ewidencjonowania za pomocą kasy rejestrującej i powinny być traktowane jako zapłata gotówkowa. Jednocześnie organ potwierdzał możliwość zastosowania zwolnienia w przypadku płatności kartą przez internet. Sąd jednak nie znalazł uzasadnienia dla takiego stanowiska i uchylił interpretację.
„Pusta faktura” tylko bez faktycznie dokonanej dostawy lub wykonanej usługi
Mimo że zmiany w zakresie dokumentowania czynności podlegających opodatkowaniu podatkiem VAT za pomocą faktury obowiązują od blisko 10 lat, to nadal są zagadnienia, które budzą wątpliwości interpretacyjne po stronie podatników. Jednym z nich jest data wystawienia faktury i ryzyko uznania jej za tzw. pustą fakturę. Na szczęście w niedawnym wyroku NSA zaprezentował korzystną dla podatników wykładnię, która odpowiada realiom gospodarczym.
Instalacje fotowoltaiczne o mocy do 1 MW – najem a kwestia akcyzy
Jak wskazał Dyrektor KIS, na niektórych podatnikach, którzy posiadają nieruchomości, na których zainstalowane są panele fotowoltaiczne, mogą spoczywać obowiązki w zakresie akcyzy, nawet jeśli łączna moc instalacji nie przekracza 1MW. Dotyczy to sytuacji, w których nieruchomość wyposażona w panele, jest przedmiotem najmu, ale też nie wszystkich. O jakich przypadkach mowa? A także, na której stronie umowy spoczywa powyższe ryzyko i w jaki sposób można je zminimalizować?
Komentarz Małgorzaty Sobońskiej-Szylińskiej dla Prawo.pl
Od 1 lipca 2023 r. obowiązują nowe regulacje dotyczące podatku od spadków i darowizn. I to wynikające z dwóch ustaw. Pierwsza to ustawa z 26 stycznia 2023 r. o zmianie ustaw w celu likwidowania zbędnych barier administracyjnych i prawnych, druga zaś - nowelizacja ustawy o VAT oraz niektórych innych ustaw z 26 maja 2023 r.
Umorzone pożyczki w kosztach? Tylko dla PIT-owców, gdy umarza sąd upadłościowy
Wiele spośród firm leasingowych oprócz klasycznego leasingu udziela również pożyczek (często zwanych „leasingowymi”). Jednym z problematycznych zagadnień w takiej działalności jest kwestia ujmowania w kosztach podatkowych strat wynikających z braku spłat pożyczki przez pożyczkobiorców. Jak wynika z niedawnego wyroku NSA, podatnicy PIT, którzy prowadzą tego rodzaju działalność, mogą znajdować się w tym kontekście w nieco lepszej sytuacji podatkowej niż podmioty opodatkowane CIT.
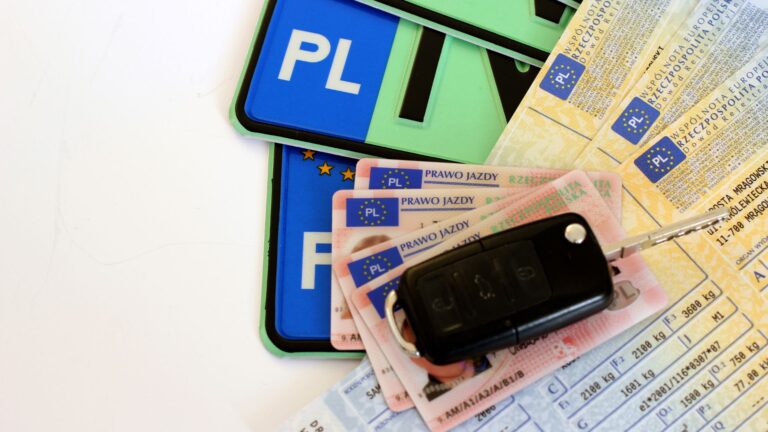
Zakończono prace nad zmianami w zakresie rejestracji i zawiadamiania o zbyciu pojazdów
Ustawa o zmianie niektórych ustaw w celu ograniczania niektórych skutków kradzieży tożsamości została podpisana przez Prezydenta i czeka na publikację w Dzienniku Ustaw. Tytuł ustawy mającej na celu ograniczanie skutków kradzieży tożsamości może być jednak mylący. Dotyczy ona nie tylko danych osobowych, ale także branży motoryzacyjnej. Przewiduje m.in. istotne zmiany w procedurach rejestracji i zawiadamiania o zbyciu pojazdów. Mają one zacząć obowiązywać 1 stycznia 2024 r.
Ustawa o KSeF uchwalona przez Sejm, ale odrzucona przez Senat. Co dalej?
Projekt nowelizacji ustawy o VAT został przyjęty przez Sejm. Posłowie nie wprowadzili większych modyfikacji i kształt uchwalonej ustawy jest zbliżony do wynikającego z projektu zaprezentowanego na początku 2023 r. Zmiany zaproponowane przez Sejm dotyczyły m.in. faktur ustrukturyzowanych wystawianych na rzecz podmiotów zagranicznych, przepisów dotyczących płatności za e-faktury oraz terminów w razie wystąpienia awarii i niedostępności KSeF. Ustawa została jednak odrzucona przez Senat.
Zakaz cesji umów rezerwacyjnych. Więcej argumentów „przeciw” niż „za”
Wraz z przepisami o tzw. bezpiecznym kredycie 2% oraz o pomocy państwa w oszczędzaniu na cele mieszkaniowe, które zaczęły obowiązywać 1 lipca 2023 r., wszedł w życie również zakaz przenoszenia tzw. umowy rezerwacyjnej lokalu lub domu jednorodzinnego. Powyższe ograniczenie będzie miało istotne konsekwencje dla rynku lokali mieszkalnych, dlatego warto podsumować najważniejsze kwestie z tym związane.