

Wydłużenie okresu tzw. małego ZUS plus
Nowelizując ustawę o systemie ubezpieczeń społecznych, ustawodawca umożliwił stosowanie tzw. małego ZUS plus przez dodatkowe 12 miesięcy. Rozwiązanie obowiązujące od 1 sierpnia 2023 r. ma jednak charakter jednorazowy i mogą z niego skorzystać wyłącznie przedsiębiorcy, którzy albo nadal stosują tę ulgę, albo osiągnęli ustawowy, 36-miesięczny limit korzystania z małego ZUS plus w tym roku. Dodatkowe 12 miesięcy nie przysługują zaś osobom, które prawo do ulgi utraciły w poprzednich latach.
Zamieszanie z przepadkiem pojazdów nietrzeźwych kierowców. Od kiedy sankcje?
Po tym jak w grudniu 2022 r. w Dzienniku Ustaw opublikowano nowelizację kodeksu karnego, przewidującą przepadek pojazdu lub jego równowartości, w przypadku popełnienia przestępstwa polegającego na prowadzeniu pojazdu w stanie nietrzeźwości, sankcje miały zacząć obowiązywać w grudniu 2023 r. W marcu bieżącego roku wejście w życie tych regulacji odroczono jednak do 14 marca 2024 r. W ostatnim czasie w mediach pojawiły się informacje, że wejście w życie sankcji przyspieszono i miałyby one obowiązywać od 1 października 2023 r. Choć większość przepisów nowelizacji kodeksu karnego faktycznie ma wejść w życie w tym terminie, nie dotyczy to regulacji stanowiących o przepadku pojazdów – te mają zacząć obowiązywać 14 marca 2024 r.
Ubezpieczenie oraz podatek od środków transportowych bezpośrednim kosztem finansującego
Takie stanowisko zajął WSA w Warszawie w wyroku z 6 września 2023 r. (sygn. III SA/Wa 1061/23), który zapadł w następstwie zaskarżenia do sądu administracyjnego interpretacji indywidualnej Dyrektora KIS, wydanej na wniosek podatnika świadczącego usługi przekazywania pojazdów (samochodów ciężarowych) do używania innym podmiotom na podstawie umów najmu oraz umów leasingu (operacyjnego, jak finansowego).
Net-billing – czy wprowadzenie energii elektrycznej do sieci podlega VAT?
Czy wprowadzenie energii elektrycznej do sieci w przypadku rozliczenia w systemie net-billing, na podstawie zawartej umowy kompleksowej, stanowi czynność podlegającą opodatkowaniu VAT? To jedna z kwestii, do której odniósł się Dyrektor KIS w wydanej niedawno interpretacji. Potwierdził w niej prawidłowość stanowiska wnioskodawcy w kontekście konieczności opodatkowania VAT takiej czynności, a także wskazał, kiedy powstaje obowiązek podatkowy w przypadku rozliczenia net-billing i jak liczyć podstawę opodatkowania dla tej czynności.
Kolejny awans w Gekko Taxens
Jest nam niezwykle miło poinformować, że Mateusz Wrzosek awansował na stanowisko starszego konsultanta w Gekko Taxens! Mateusz zdobywał doświadczenie m.in. w dziale księgowym spółki outsourcingowej, dzięki czemu łączy kompetencje księgowe z podatkowymi.
Aport umów leasingu bez utraty preferencji
Dobre wiadomości dla leasingobiorców, którzy korzystali z preferencji dotyczących „starych” umów leasingu, a potem dokonali restrukturyzacji swojej firmy. NSA potwierdził, że aport przedsiębiorstwa nie powoduje zmian w umowie leasingu, które uniemożliwiałby skorzystanie po 1 stycznia 2019 r. z ochrony praw nabytych przez pierwotnych leasingobiorców. W takim przypadku nie zachodzi konieczność stosowania limitu 150 000 zł i w konsekwencji korygowania kosztów.
Kto i dlaczego musi przygotować nową analizę cen transferowych (benchmark)?
Skala zmian makroekonomicznych w 2022 r. – w kontekście regulacji o cenach transferowych, które nakazują aktualizację analizy cen transferowych w przypadku zmiany otoczenia ekonomicznego w stopniu znacznie wpływającym na sporządzoną, a także podejścia do tego zagadnienia przez organy podatkowe – powodują, że należy przyjąć, że większość analiz przygotowanych przed 2023 r. traci swoją ważność. Dotyczy to wszystkich podmiotów, niezależnie od branży, w której działają.
Komentarz Mateusza Wrzoska dla Samar.pl
Kolejne medium przygląda się tematowi stawek amortyzacyjnych właściwych dla samochodów elektrycznych, które mają wpływ na okres amortyzacji tych pojazdów.
Którzy podatnicy mierzą się z wątpliwościami w tym obszarze? Firmy leasingowe i dealerskie, ale też pozostałe podmioty, które korzystają z samochodów elektrycznych” – wskazuje Mateusz Wrzosek, konsultant w Gekko Taxens, w komentarzu dla IBRM Samar.
Zakupy pracownicze. Które mają związek z czynnościami pracodawcy i uprawniają do odliczenia VAT?
Może się wydawać, że z perspektywy pracodawcy świadczenia pracownicze stanowią nieistotne zagadnienie podatkowe – oczywiście poza kwestią prawidłowej kalkulacji zaliczek na poczet PIT. Warto natomiast zwrócić tu uwagę, że są to często świadczenia angażujące istotne wartości wydatków i/lub częstotliwe. Mogą więc one mieć wpływ na rozliczenia podatkowe przedsiębiorcy jako płatnika PIT, ale też jako podatnika VAT.
Sąd zgodny z fiskusem – preferencyjny najem aut na rzecz pracowników generuje przychód
Niedawne orzeczenie WSA w Gdańsku jest zgodne z przewidywaniami i – niestety – niekorzystne dla przedsiębiorców, którzy planują uruchomienie programu preferencyjnego wynajmu samochodów osobowych na rzecz pracowników przy jednoczesnym uniknięciu obowiązku w postaci pobrania i przekazania zaliczki na PIT oraz braku powstania przychodu po stronie zatrudnionego. Wcześniej identyczne stanowisko jak Sąd zajął organ podatkowy.
Prawne wyzwania w świecie nowoczesnych technologii, czyli ChatGPT a RODO
W kontekście stosowania narzędzi opartych na sztucznej inteligencji wyzwaniem jest m.in. poszanowanie naczelnych zasad wynikających z RODO, takich jak odpowiednie przechowywanie, przetwarzanie i zabezpieczenie danych użytkowników czy zagwarantowanie prawa do bycia zapomnianym. Wątpliwości dotyczące ich realizacji skłaniają poszczególne państwa do wszczynania dochodzeń w sprawie praktyk związanych ze sztuczną inteligencją, a Unię Europejską do stworzenia regulacji dotyczących korzystania z tego typu rozwiązań.
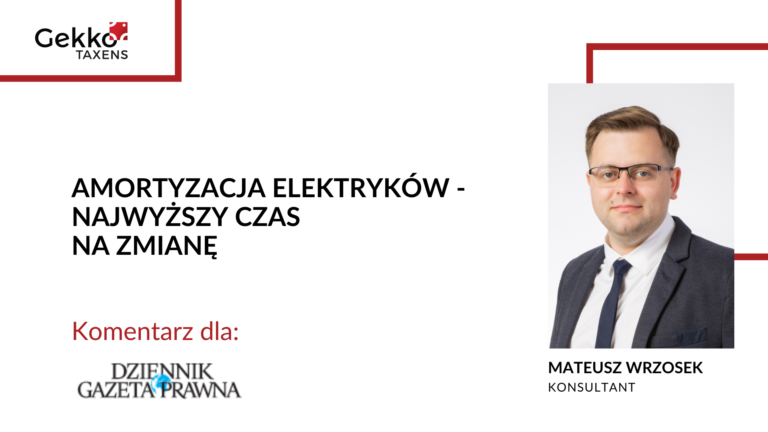
Komentarz Mateusza Wrzoska dla „Dziennika Gazety Prawnej”
Na łamach „Dziennika Gazety Prawnej” poruszono temat amortyzacji samochodów elektrycznych. Wybór właściwej stawki amortyzacji nie wynika bowiem wprost z przepisów.
Zdaniem fiskusa podatnicy powinni kwalifikować osobowe auta elektryczne do KŚT 741 (właściwej dla samochodów osobowych, ciężarowych i autokarów), gdzie stawka wynosi 20%, ale jest też grupowanie KŚT 745 – przeznaczone wprost dla pojazdów elektrycznych – gdzie stawka ta wynosi 14% lub 18%.
Niekonstytucyjna definicja budowli w podatku od nieruchomości. Czy nadal ją stosować?
Po głośnym orzeczeniu Trybunału Konstytucyjnego, który uznał zdefiniowanie budowli jako przedmiotu opodatkowania podatkiem od nieruchomości poprzez odesłanie do definicji budowli na gruncie prawa budowlanego za niezgodny z ustawą zasadniczą, wydano pierwsze wyroki, odnoszące się do ustalania przedmiotu opodatkowania podatkiem od nieruchomości w okresie poprzedzającym zmianę przepisów przez ustawodawcę i wykonanie wyroku Trybunału. Jakie stanowisko w tej sprawie zajął Naczelny Sąd Administracyjny?
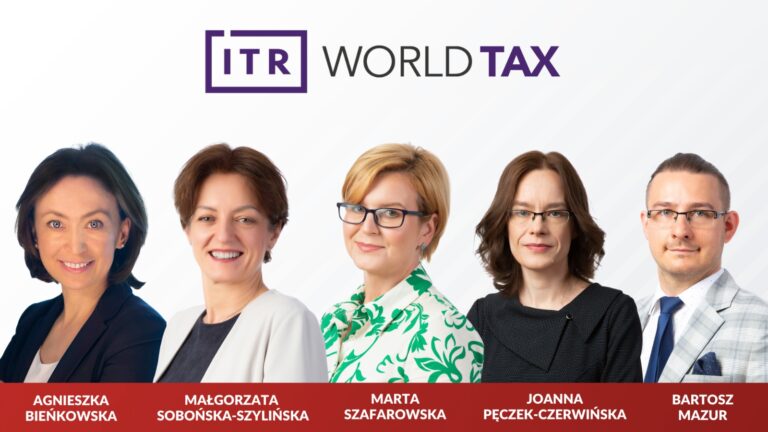
Eksperci Gekko Taxens ponownie wyróżnieni
W rankingu ITR WORLD TAX Leader zostało wyróżnionych aż 5 przedstawicieli z zespołu Gekko Taxens: Agnieszka Bieńkowska, Małgorzata Sobońska-Szylińska, Marta Szafarowska, Joanna Pęczek-Czerwińska oraz Bartosz Mazur!
Ryzyko podatku bankowego w firmach leasingowych. Jak je wyeliminować?
Wiele firm oferujących leasing skierowany do przedsiębiorców rozwija (bądź rozważa) rozwój produktów skierowanych również do konsumentów, głównie dotyczących samochodów osobowych. Wśród tych produktów może być zarówno leasing, w ramach którego klient może być uprawniony do wykupu pojazdu, jak i najem, gdzie wykup w ogóle nie jest przewidziany. Oferta skierowana do konsumenta wiąże się jednak z szeregiem wątpliwości i ryzyk, w tym w obszarze podatku bankowego. Na gruncie obecnych przepisów mogą one zostać łatwo wyeliminowane, ale sytuacja może zmienić się w następstwie zmian prawnych na szczeblu unijnym.
Nieodpłatne przekazanie małżonkowi koparko-ładowarki jednak z VAT
Naczelny Sąd Administracyjny – podobnie jak Dyrektor KIS – uznał, że nieodpłatne przekazanie małżonkowi środka trwałego (towaru) wykorzystywanego przez podatnika w prowadzonej działalności gospodarczej, będzie podlegało opodatkowaniu VAT, a małżeńska wspólność majątkowa nie będzie decydująca dla skutków podatkowych takiej transakcji z uwagi na autonomię prawa podatkowego. Wcześniej korzystną wykładnię w tej sprawie prezentował WSA w Gdańsku, ale po ponad 4 latach wydany przez niego wyrok został uchylony.
Gekko Taxens among the best VAT advisory companies according to ITR World Tax – for another year in a row!
We are happy to announce that we’ve been selected as one of the best Indirect Tax Firms in Poland by the prestigious ITR World Tax 2024 ranking. This honor wouldn’t be possible without the trust of our wonderful clients and the work of our amazing Gekko Taxens Team! Thank you all!
Gekko Taxens po raz kolejny wśród najlepszych firm doradztwa podatkowego według ITR World Tax!
Z nieukrywaną radością informujemy, że nasza firma została ponownie wyróżniona w prestiżowym rankingu ITR World Tax 2024 w kategorii Podatki Pośrednie. Nie byłoby to możliwe bez zaufania naszych Klientów oraz pracy całego zespołu Gekko Taxens! Serdecznie dziękujemy!
Dyrektywa Omnibus po raz kolejny przedmiotem wyjaśnień. Część 2
Organy zdają sobie sprawę z trudności stosowania obowiązujących od 1 stycznia 2023 r. regulacji wynikających z tzw. Dyrektywy Omnibus, czego efektem są wyjaśnienia wydane przez Prezesa UOKiK. W drugiej części artykułu, który jest im poświęcony, skupiamy się na kwestiach związanych z obliczaniem tzw. cen omnibusowych, ich prezentacją, a także sankcjami za nieprzestrzeganie przepisów.
Czy księgowi będą mogli złożyć TPR-C za rok finansowy 2022?
W 2023 r. terminy związane ze spełnieniem zobowiązań z obszaru cen transferowych uległy skróceniu. Dokumentację lokalną dotyczącą cen transferowych za rok 2022 należy przygotować do końca października, zaś informację TPR-C złożyć przed końcem listopada. Nowe terminy to jednak nie jedyne zmiany obowiązujące od bieżącego roku, których należy być świadomym w związku ze zbliżającym się okresem na realizację obowiązków z tego obszaru.
Deklaracja „zerowa” VAT – często składana bezzasadnie
Brak otrzymania przez biuro rachunkowo-księgowe dokumentów umożliwiających prawidłowe przygotowanie deklaracji VAT za dany okres nie jest okolicznością uzasadniającą złożenie deklaracji „zerowej”. Składając ją w takiej sytuacji, podmiot odpowiedzialny za dokonywanie rozliczeń w imieniu podatnika ryzykuje odpowiedzialnością na gruncie kodeksu karnego skarbowego.
Artykuł Macieja Gierady dla „Rzeczpospolitej”
Zasady dokonywania korekt dochodowości w przypadku rozliczeń dokonywanych pomiędzy podmiotami powiązanymi cały czas stanowią źródło wątpliwości po stronie podatników. Świadczy o tym również interpretacja organu, który nie zgodził się z wnioskodawcą, stwierdzając, że korekta wysokości premii pracowniczych, związana z dostosowaniem bazy kosztowej do warunków ekonomicznych, stanowi korektę cen transferowych.
Umowa leasingu w formie dokumentowej? Ważne zmiany dla branży i jej klientów
Wydaje się, że postulaty firm leasingowych i ich klientów zostały po kilku latach wysłuchane. Z miana w postaci umożliwienia zawarcia umowy leasingu w formie dokumentowej została uwzględniona w projektowanych przepisach – i to w dwóch różnych projektach ustaw. Jeden z nich wymaga od umowy leasingu formy dokumentowej – pod rygorem nieważności, podczas gdy drugi poprzestaje na warunku formy dokumentowej bez powyższego dodatkowego zastrzeżenia.
Zamieszanie z amortyzacją „elektryków”
Ustalenie właściwej stawki amortyzacyjnej, niezbędne do przyjęcia minimalnego okresu leasingu operacyjnego, jest szczególnie istotne z perspektywy finansujących. W przypadku samochodów elektrycznych utrudnia to przestarzała klasyfikacja KŚT, która dodatkowo – prawdopodobnie w wyniku omyłki pisarskiej – w błędny sposób odsyła do PKWiU. Wskazówek w tym zakresie dostarcza jednak interpretacja Dyrektora KIS.