

(Nie)zwykła formalność przy przejściu na estoński CIT w trakcie roku
Wybór opodatkowania ryczałtem od dochodów spółek uzależniony jest od spełnienia szeregu warunków, dotyczących m.in. źródeł osiąganych przychodów, poziomu zatrudnienia, struktury organizacyjno-właścicielskiej. Swoistą „kropką nad i” jest złożenie zawiadomienia ZAW-RD. Mogłoby się wydawać, że to wyłącznie czynność techniczna, ale – jak wynika z interpretacji Dyrektora KIS i wyroku WSA w Warszawie – nieprawidłowe dopełnienie tego obowiązku może wywoływać dalece idące konsekwencje. Ale czy na pewno?
Komentarz Marty Szafarowskiej dla Samar.pl
Dwie ważny zmiany na plus i jedna zdecydowanie niekorzystna – tak doradca podatkowy Marta Szafarowska, partner zarządzający w Gekko Taxens, komentuje efekty ostatnich wyroków i interpretacji dotyczących akcyzy.
Podatek PCC przy odkupie samochodów używanych? Można go uniknąć!
Każdy dealer sprzedaje auta, przyjmując w rozliczeniu używane samochody klientów. Odpowiednia kolejność zawierania umów, w tym zawarcie umowy o charakterze datio in solutum, może przynieść wymierne korzyści podatkowe, które nawet w przypadku mniejszych firm dealerskich są liczone w dziesiątkach tysięcy złotych w skali roku.
Sprzedaż na rzecz rolnika. Jak będzie w KSeF?
O ile podstawowe założenia dotyczące korzystania z KSeF i dokumentowania sprzedaży wydają się zrozumiałe, tak prawidłowy sposób postępowania w przypadku niektórych typów kontrahentów budzi już większe wątpliwości. Jedną z takich grup stanowią rolnicy. Między innymi w zależności od tego, czy dany rolnik posługuje się numerem NIP czy PESEL, a także czy złoży zgłoszenie VAT-R lub zarejestruje się w KSeF, na jego rzecz będzie należało wystawić albo fakturę ustrukturyzowaną, albo tradycyjną, przy czym niekiedy konieczne będzie też zaewidencjonowanie transakcji na kasie fiskalnej.
Wesołych Świąt i szczęśliwego Nowego Roku!
🎄🎄🎄Z okazji zbliżających się Świąt Bożego Narodzenia wszystkim naszym Klientom oraz Partnerom biznesowym życzymy radosnych chwil w gronie najbliższych! 🎄🎄🎄
Kolejna interpretacja dotycząca cesji leasingu finansowego, ale problemy pozostają
Na rzecz którego z podmiotów: pierwotnego korzystającego czy też korzystającego przejmującego prawa i obowiązki z umowy leasingu finansowego w następstwie jej cesji, powinien wystawić fakturę korygującą finansujący, w przypadku zdarzeń mających wpływ na podstawę opodatkowania podatkiem VAT zaistniałych w trakcie trwania umowy? Choć w wydanej niedawno interpretacji Dyrektor KIS udzielił odpowiedzi m.in. na to pytanie, to zastosowanie się do zaprezentowanej wykładni prowadziłoby w praktyce do kolejnych problemów.
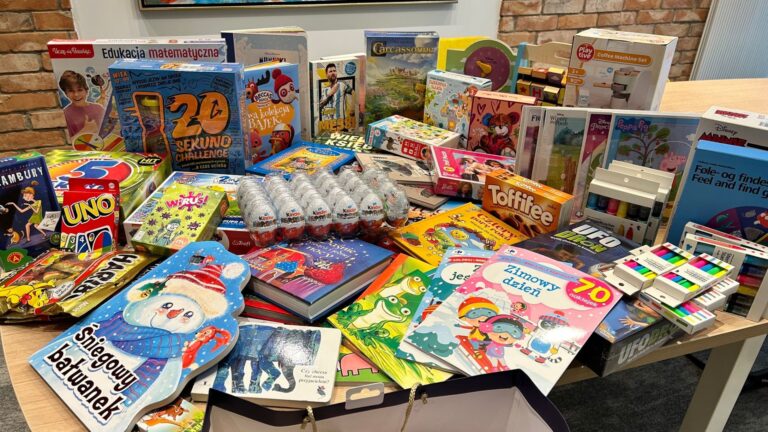
Qurier Świętego Mikołaja
Grudzień to bardzo intensywny czas w podatkach i prawie. Jednak grudzień to też magiczny czas, w którym sprawy zawodowe schodzą na dalszy plan. Zespół Gekko Taxens wykorzystał go, aby podarować odrobinę uśmiechu innym.
Miękkie hybrydy – organy żądają wyższej akcyzy. Czy słusznie?
Tzw. miękkie hybrydy (mild hybrid), które posiadają zarówno silnik spalinowy, jak i elektryczny (przy czym jego moc w porównaniu do silnika spalinowego jest znacznie mniejsza, ale wspiera on funkcje napędowe samochodu) w przeszłości korzystały z preferencyjnych stawek akcyzy przewidzianych dla pojazdów hybrydowych. Stanowisko organów uległo jednak zmianie i aktualnie wzywają one podatników, którzy nabyli miękkie hybrydy z zagranicy, do zapłaty akcyzy w pełnej wysokości.
Komentarz Bartosza Mazura dla Businessinsider.com.pl
Jakie możliwości – podkreślmy: legalne – mają osoby prowadzące działalność gospodarczą, by zapłacić niższy podatek za 2023 r.? Tematowi przyjrzał się Business Insider, a swoje wskazówki w tym zakresie przedstawił m.in. doradca podatkowy Bartosz Mazur, partner w Gekko Taxens.
TSUE umożliwi korektę VAT przy sprzedaży na rzecz konsumentów?
Rzecznik generalna Trybunału Sprawiedliwości UE 16 listopada 2023 r. wydała opinię, która powinna ucieszyć wielu polskich podatników. Jest ona pokłosiem pytania prejudycjalnego, które zadał NSA w związku z postępowaniem dotyczącym spółki, której organ podatkowy odmówił stwierdzenia nadpłaty, uznając, że przepisy ustawy o VAT nie przewidują możliwości skorygowania podstawy opodatkowania w przypadku sprzedaży, która nie została udokumentowana fakturą.
Czy delegacje współpracowników (B2B) mogą stanowić koszt spółki?
Wszelkie rozliczenia z samozatrudnionymi od lat budzą kontrowersje. Nie inaczej jest w przypadku podróży służbowych. Wynika to przede wszystkim z faktu, że w przypadku samozatrudnionych nie możemy mówić o podróży służbowej w rozumieniu Kodeksu Pracy. W niedawnej interpretacji indywidualnej organ potwierdził jednak, że wydatki związane z podróżami służbowymi osób współpracujących ze spółką na podstawie kontraktu B2B mogą zostać zaliczone przez nią do kosztów uzyskania przychodów.
Komentarz Weroniki Grzędy dla Samar.pl
Tzw. miękkie hybrydy (a więc samochody, gdzie silnik elektryczny, choć ma znacznie niższą moc w porównaniu do spalinowego, to wspiera funkcje napędowe) znalazły się na celowniku fiskusa!
Świąteczne spotkanie zespołu Gekko Taxens
W grudniu, jak co roku, nasz zespół spotkał się, aby podsumować minione 12 miesięcy i miło spędzić wspólnie czas. Tym razem nie gotowaliśmy, ani nie tworzyliśmy świątecznych stroików. Postawiliśmy na celebrowanie tego wyjątkowego czasu przy wspólnym stole.
Nowe projekty rozporządzeń dotyczących KSeF
Na stronie Rządowego Centrum Legislacji opublikowano dwa nowe projekty rozporządzeń Ministra Finansów, które mają związek z KSeF. Jedno z nich to rozporządzenie w sprawie wystawiania faktur, drugie – rozporządzenie w sprawie korzystania z Krajowego Systemu e-Faktur. Za sprawą drugiego z nich określone mają zostać zasady oznaczania kodami QR zwizualizowanych faktur, a także faktur wystawionych w trakcie awarii lub niedostępności KSeF. Oba projekty rozporządzeń są obecnie na etapie konsultacji publicznych, które mają potrwać do 18 grudnia 2023 r.
Fakturowanie spółki przez członka zarządu. Szef KAS dopatruje się unikania opodatkowania
Łączenie funkcji członka zarządu z modelem wypłacania wynagrodzeń w oparciu o umowę B2B to ryzykowne działanie. Przekonał się o tym jeden z podatników, któremu Szef KAS odmówił wydania opinii zabezpieczającej. Uzasadniając swoją decyzję, organ wskazał m.in., że planowane przez niego działania są ukierunkowane głównie na osiągnięcie korzyści podatkowej, są sprzeczne z celem ustawy podatkowej, a także że mają one sztuczny charakter.
Minimalny podatek dochodowy w 2024 r. – czy już pewny?
Choć uchwalone przepisy przewidują, że od 1 stycznia 2024 r. zaczną obowiązywać regulacje dotyczące podatku minimalnego, wydaje się, że nadal jest zbyt wcześnie, by jednoznacznie stwierdzić, czy na polskich przedsiębiorcach faktycznie będzie spoczywać ryzyko jego zapłaty. Nie da się bowiem wykluczyć kolejnych zmian w konstrukcji daniny (są one możliwe już tylko na korzyść podatników), a także całkowitego uchylenia przepisów o podatku minimalnym.
e-Doręczenia z poślizgiem na starcie
Obowiązkiem korzystania z e-Doręczeń z biegiem czasu będą obejmowane kolejne grupy podmiotów – w pierwszym etapie mają to być podmioty zaufania publicznego i organy publiczne, w kolejnych przedsiębiorcy, a w ostatnim m.in. sądy i organy ścigania. W ostatnim czasie podjęto jednak szereg działań ukierunkowanych na odroczenie wdrożenia e-Doręczeń – zgodnie z nowym projektem ustawy ma to nastąpić nie wcześniej niż 30 marca 2024 r., a maksymalny termin to 1 stycznia 2025 r. Aby projekt przyniósł oczekiwany skutek, musi zostać uchwalony jeszcze w tym roku.
Minimalny podatek dochodowy w 2024 r. – co oznacza dla branży leasingowej?
Od 1 stycznia 2024 r. zaczną obowiązywać regulacje dotyczące podatku minimalnego. Chociaż ich uchylenie nadal jest możliwe, nie można wykluczyć scenariusza, w którym podatek minimalny stanie się częścią systemu podatkowego. Paradoksalnie nowa, zasługująca na krytykę danina, może mieć pozytywny wpływ na branżę leasingową. Dlaczego?
Uprzednia rejestracja uniemożliwia zwrot akcyzy? Niekoniecznie!
Nowe orzeczenie NSA daje wielu podatnikom nadzieje na uzyskanie zwrotu akcyzy zapłaconej od samochodów, które następnie były przedmiotem WDT lub eksportu. Sąd podkreślił, że analizując możliwość uzyskania zwrotu, nie można kierować się wyłącznie literalną wykładnią art. 107 ust. 1 AKCu, a także że należy odróżnić rejestrację czasową z urzędu, od rejestracji na wniosek, która umożliwia wywóz pojazdu za granicę. NSA wskazywał również, że opodatkowanie akcyzą uzależnione jest od konsumpcji, która materializuje się poprzez rejestrację danego pojazdu na terytorium kraju.
Wierzytelność spłacana po wypowiedzeniu umowy leasingu. Co z kosztami?
Spłata wierzytelności z wypowiedzianych umów leasingu, która wynika z porozumienia zawartego z finansującym, stanowi koszty uzyskania przychodów dotychczasowego korzystającego. Dla oceny skutków podatkowych takich zdarzeń stosowana będzie ogólna reguła dotycząca rozpoznawania kosztów podatkowych, zgodnie z którą kosztami uzyskania przychodów są wszystkie wydatki ponoszone przez podatnika w celu osiągnięcia lub zachowania źródeł przychodów, które nie zostały wymienione w art. 23 ustawy o PIT jako wprost wyłączone z kosztów podatkowych.
Nowe warunki techniczne mające zastosowanie do budynków. Jest nowe rozporządzenie
W dniu 9 listopada b.r. opublikowane zostało rozporządzenie Ministra Rozwoju i Technologii z 27 października 2023 r. zmieniające rozporządzenie w sprawie warunków technicznych, jakim powinny odpowiadać budynki i ich usytuowanie. Zawiera ono wiele zmian w zakresie wymogów technicznych i usytuowania budynków. Ma być odpowiedzią na wiele budzących niepokój zjawisk związanych z tzw. patodeweloperką, na które składają się m.in. minimalne odległości pomiędzy budynkami, budowa tzw. mikroapartamentów czy brak koniecznej infrastruktury.
Jest podpis Ministra Finansów w sprawie przedłużenia terminów składania TPR
27 listopada 2023 r. zostało opublikowane Rozporządzenie Ministra Finansów z dnia 24 listopada 2023 r. w sprawie przedłużenia terminu do złożenia informacji o cenach transferowych.
Nowelizacja Kodeksu postępowania cywilnego zwiększyła ochronę pracowników
Nowelizacja ustawy o emeryturach pomostowych oraz niektórych innych ustaw zmieniła część regulacji Kodeksu postępowania cywilnego dotyczących sporów sądowych pomiędzy pracownikiem a pracodawcą. Wzmocniła ona pozycję zatrudnionych, m.in. poprzez zobowiązanie pracodawcy do dalszego zatrudnienia pracownika aż do wydania wyroku przez sąd odwoławczy, a także zwiększenie trwałości stosunku pracy pracowników szczególnie chronionych.
Ugruntowane stanowisko organów w sprawie cesji umowy leasingu finansowego
Cesja umowy leasingu finansowego nie rodzi obowiązku korekty pierwotnej faktury wystawionej przez finansującego. W przypadku wystąpienia takiej sytuacji leasingodawca nie będzie musiał wystawiać kolejnej faktury (dokumentującej cedowaną umowę leasingu finansowego) na rzecz przejmującego. Do wystawienia faktury VAT dokumentującej cesję na przejmującego (i rozliczenia powstałego z tego tytułu podatku należnego) będzie natomiast zobowiązany pierwotny korzystający. Takie wnioski wynikają z nowej interpretacji wydanej przez Dyrektora KIS.