

Korekta akcyzy od sprowadzanego auta. Sytuacja jak w kalejdoskopie
W ostatnim wyroku z 29 lutego 2024 r. Naczelny Sąd Administracyjny oddalił skargę kasacyjną podatnika, wskazując, że nie ma podstaw do odzyskania nadpłaconego podatku, jeżeli cena samochodu sprowadzonego z zagranicy została obniżona z uwagi na rabat udzielony przez producenta. A zatem, czyżby w odniesieniu do tej kwestii czekał nas powrót do niekorzystnej linii orzeczniczej?
Koszty związane z leasingowanym samochodem luksusowym. Jak rozumieć ustawowe limity?
Jaką kwotę należy brać pod uwagę w kontekście rozpoznawania kosztów uzyskania przychodu w związku z użytkowaniem – w oparciu o umowę leasingu operacyjnego – samochodu o wartości powyżej 150 tys. zł? Czy będzie to kwota odpowiadająca wartości pojazdu czy jedynie opłaty wstępnej i rat okresowych (z wyłączeniem kwoty wykupu)? Do tej kwestii przepisy odnoszą się wprost, dlatego konkluzje niedawnego wyroku WSA w Białymstoku były łatwe do przewidzenia.
Komentarz Bartosza Mazura dla Wyborcza.biz
Wyborcza.biz pisze, że choć jeszcze niedawno przedstawiciele koalicji rządzącej zapowiadali, że przedsiębiorcy z branży IT powinni płacić zryczałtowany podatek w wysokości 8,5%, a nie 12%, to podejście organów do informatyków nie uległo jak dotąd zmianie.
Podatkowe zamknięcie roku. Na co zwrócić uwagę, rozliczając rok 2023 w branży handlowej?
Poprzednie lata były dla działów księgowych i kadrowych bardzo obciążające, szczególnie na skutek zmian podatkowych wprowadzonych w ramach Polskiego Ładu. Na szczęście w 2023 r. sytuacja polityczna nie pozwoliła na wprowadzenie istotnych reform. Jednak nawet bez nowych przepisów zamykanie roku stało się poważnym wyzwaniem – a to ze względu na konieczność uwzględnienia licznych zmian z lat poprzednich.
Korekty cen transferowych na celowniku KAS. Milionowe doszacowanie zaległego CIT
11 milionów złotych wraz z odsetkami - tyle kosztowało podatnika działającego
w branży motoryzacyjnej zawyżenie kosztów uzyskania przychodu o korektę cen transferowych. Marzec, w którym większość podmiotów pracuje nad zamknięciem rocznego zeznania podatkowego, jest dobrym momentem, by pochylić się m.in. nad kwestią weryfikacji poprawności dokonywanych korekt dochodowości.
Wracają standardowe terminy na sprawozdania
Pierwszy raz od wybuchu pandemii przedsiębiorców będą obowiązywać standardowe, ustawowe terminy na realizacje obowiązków sprawozdawczych. W ubiegłych latach przesunięcia terminów, wprowadzane na podstawie rozporządzeń, wynikały głównie z komplikacji spowodowanych stanem zagrożenia epidemicznego oraz wprowadzeniem Polskiego Ładu. Teraz sytuacja wraca do normy.
Komentarz Marty Szafarowskiej dla „Dziennika Gazety Prawnej”
Naczelny Sąd Administracyjny stanął po stronie podatników w sprawie podatku od sprzedaży detalicznej – czytamy w „Dzienniku Gazecie Prawnej”. Zgodnie z przepisami może zostać nim objęta sprzedaż towarów. Wątpliwości dotyczyły sytuacji, w których transakcja obejmuje zarówno sprzedaż rzeczy, jak i usług.
KSeF. Kiedy i czy w całkowicie nowej odsłonie?
Zakończyły się spotkania w ramach grup konsultacyjnych dotyczących KSeF, które zorganizowało Ministerstwo Finansów. W ich toku strona rządowa zbierała sugestie środowisk biznesowych. Gdy zostanie opublikowany projekt zmian legislacyjnych w tym obszarze, przekonamy się, które propozycje zgłoszone przez podatników zostały uwzględnione przez Ministerstwo Finansów. W trakcie spotkań zapewniono również, że do czerwca 2024 r. zostaną przyjęte przepisy, które pozwolą odroczyć termin wejścia w życie KSeF. Nowa data wejścia w życie obowiązkowego e-fakturowania nadal nie jest jednak znana.
Komentarz Łukasza Andruszkiewicza dla Samar.pl
Choć leasing jest formą finansowania, która daje spore korzyści podatkowe, również w odniesieniu do niej funkcjonują pewne ograniczenia. Jednym z nich jest limit możliwości zaliczania do kosztów wydatków na samochody „luksusowe”, a więc takich, których wartość przekracza 150 tys. zł.
Zmiany dotyczące zasiłku chorobowego. Jakie skutki dla pracodawców i pracowników?
W ramach przedwyborczych obietnic zawartych w „100 konkretach na pierwsze 100 dni rządów”, Koalicja Obywatelska zapowiedziała zmiany w finansowaniu zasiłku chorobowego, który miałby być wypłacany przez ZUS już od pierwszego dnia pobytu pracownika na zwolnieniu lekarskim. Choć szczegóły planowanych zmian nie są jeszcze znane, warto przeanalizować potencjalne konsekwencje tego rozwiązania – tym bardziej, że zarówno dla pracodawców, jak i pracowników nie będzie ono wiązało się wyłącznie z korzyściami.
Komentarz Bartosza Mazura dla Wyborcza.biz
Wyborcza.biz pisze o tzw. listach behawioralnych, które urzędy skarbowe wysyłają m.in. do wynajmujących mieszkania i handlujących na popularnych platformach internetowych. To efekt wytycznych Krajowej Administracji Skarbowej, ukierunkowanych na wytypowanie osób, które nie płacą podatków.
Komentarz Weroniki Grzędy dla „Dziennika Gazety Prawnej”
„Dziennik Gazeta Prawna” opisuje problem, który dotyczy dystrybutorów samochodów sprowadzających je z innych krajów UE. Zgodnie z ustawą o podatku akcyzowym podstawą opodatkowania przy WNT auta jest kwota, jaka wynika z faktury pierwotnej. Po spełnieniu określonych kryteriów importer może jednak otrzymać rabat, więc cena samochodu spada. Jeszcze rok temu NSA twierdził, że w takiej sytuacji podatnik może dokonać korekty i odzyskać nadpłaconą akcyzę. W nowym wyroku Sąd zajął odmienne stanowisko.
Jaka stawka ryczałtu w przypadku odstępnego z tytułu cesji leasingu?
Cesja umowy leasingu jest zabiegiem często stosowanym w obrocie gospodarczym. W jej wyniku dotychczasowy korzystający (cedent) uzyskuje często kwotę odstępnego od podatnika wstępującego do umowy leasingu (cesjonariusza). Jeśli pierwotny korzystający stosował opodatkowanie w formie ryczałtu od przychodów ewidencjonowanych, problemem może być ustalenie właściwej stawki ryczałtu dla uzyskanego odstępnego. Organy stoją zaś na stanowisku, którego zastosowanie prowadzi do sytuacji, w której wynagrodzenie uzyskane w związku z cesją może być opodatkowane według różnych stawek.
Zbycie samochodu przed złożeniem wniosku o rejestrację – co na to nowelizacja?
Od 1 stycznia 2024 r. obowiązują znowelizowane przepisy ustawy prawo o ruchu drogowym. Zmieniły one spojrzenie na kwestię rejestracji pojazdu. W związku z nowelizacją pojawia się wiele pytań, m.in. czy właściciel pojazdu sprowadzonego z zagranicy jest obowiązany złożyć wniosek o rejestrację przed jego zbyciem, jeżeli nastąpi ono jeszcze przed upływem terminu na złożenie wniosku o rejestrację. Przyjrzyjmy się, co na ten temat „mówią” przepisy.
Rabaty pośrednie w leasingu – jakie skutki podatkowe?
Dyrektor KIS wydał interpretację, która może stanowić cenne źródło informacji dla dystrybutorów pojazdów lub urządzeń, których działania ukierunkowane są na zwiększenie wolumenu sprzedaży poprzez udzielenie dofinansowania do umów leasingu. Odnosi się ona do skutków podatkowych kwot dofinansowania przekazywanych na rzecz finansującego, a także „dopłat do wykupu”, która może być należna spółce leasingowej, gdy korzystający nie zdecyduje się na wykup przedmiotu umowy, a cena uzyskana w związku z jego późniejszą sprzedażą jest niższa niż kwota wykupu z pierwotnej umowy.
Waloryzacja świadczeń pieniężnych w umowach – kiedy wysoka inflacja uzasadnia zmianę ceny?
Sytuacja makroekonomiczna na rynkach światowych, trwająca wojna w Ukrainie oraz wzrost cen produktów i usług w Polsce spowodowały, że w wielu umowach, dotyczących m.in. usług i wynajmu nieruchomości, uzgodniona początkowo cena lub wynagrodzenie zostają jednostronnie podwyższone. Najczęstszym uzasadnieniem takiej sytuacji jest wzrost inflacji. Czy jednak zawsze taka podwyżka jest prawnie dozwolona i skuteczna?
TSUE: należyta staranność uwolni podatnika od ciężaru VAT z fałszywych faktur
Trybunał Sprawiedliwości Unii Europejskiej zajął się niedawno kwestią możliwości pociągnięcia do odpowiedzialności podatnika podatku VAT, którego pracownik wystawił fałszywą fakturę, posługując się tożsamością pracodawcy jako podatnika bez jego wiedzy i zgody. Innymi słowy – TSUE wypowiedział się, czy w takiej sytuacji pracodawca jest zobowiązany do zapłaty podatku VAT wynikającego z faktury z jego danymi? Co do zasady bowiem, wykazany na fakturze VAT jest należny od jej wystawcy również w przypadku braku rzeczywistej transakcji podlegającej opodatkowaniu.
Prowizja od unijnego kontrahenta za sprzedaż przedłużonych gwarancji. Co z VAT?
Przedsiębiorcy działający w sektorze motoryzacyjnym i leasingowym niekiedy oferują swoim klientom możliwości zawarcia umów ubezpieczenia. Różnorodność modeli takiej działalności sprzyja powstawaniu niepewności związanej z kwalifikacją takich transakcji na gruncie VAT – zwłaszcza w przypadku gdy firma ubezpieczeniowa nie ma w Polsce stałego miejsca prowadzenia działalności. Wskazówek dla ustalenia poprawnego zaklasyfikowania tego typu rozliczeń dostarcza jednak orzecznictwo TSUE.
Dołącz do zespołu Gekko Taxens
Do naszego zespołu Gekko Taxens poszukujemy młodszej konsultantki/młodszego konsultanta podatkowego. Dołącz do nas!
Koniec zamieszania z przejściem na estoński CIT w trakcie roku
Przy przejściu na estoński CIT, oprócz spełnienia szeregu warunków, podatnik musi również złożyć zawiadomienia o wyborze opodatkowania ryczałtem (ZAW-RD). Mogłoby się wydawać, że to zwykła formalność, jednak ubiegłoroczna interpretacja Dyrektora KIS oraz wyrok WSA w Warszawie zburzyły spokój podatników. Na szczęście z pomocą przyszedł Minister Finansów i wydał w tej sprawie interpretację ogólną.
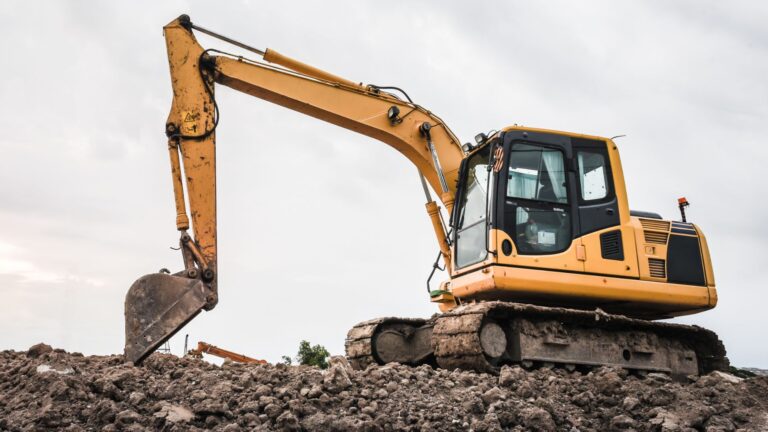
Czy koparka to środek transportu? Interpelacja na ratunek przedsiębiorcom
Problem niejednolitego podejścia organów podatkowych co do tego, czy koparki powinny być klasyfikowane jako środki transportu, czy też nie, został zauważony. Na wątpliwości przedsiębiorców pojawiające się w tym obszarze zwrócił uwagę poseł Tomasz Głogowski, składając interpelację poselską do Ministra Finansów. Na czym polega chaos pojęciowy w tym zakresie?
Czy można wyleasingować niekompletny środek trwały?
Ustawa o CIT stanowi, że przedmiotem leasingu mogą być środki trwałe „kompletne i zdatne do użytku”, a więc z pozoru takie, które są w pełni wyposażone i gotowe do spełniania swoich funkcji. Czy jednak w przypadku firmy leasingowej nie jest możliwe przyjęcie, że „kompletność i zdatność do użytku” należy oceniać z perspektywy finansującego, a nie – od strony czysto technicznej? I czy jest możliwe leasingowanie środka trwałego nie w pełni wyposażonego, np. pozbawionego kół lub innych części?
Rezygnacja ze zwolnienia z VAT. W jakich sytuacjach możliwe i warte rozważenia?
Od 1 stycznia 2022 r., kiedy wprowadzono art. 43 ust. 22 do ustawy o VAT, podatnicy mogą zrezygnować ze zwolnienia podatkowego dla niektórych typów usług wymienionych w art. 43 ust. 1 pkt 38–41 ustawy. Możliwość rezygnacji ze zwolnienia z VAT dotyczy jednak konkretnych rodzajów usług, np. udzielania kredytów lub pożyczek, ale już nie pośrednictwa ubezpieczeniowego. Wśród zalet rezygnacji ze zwolnienia należy wymienić m.in. możliwość odliczenia podatku naliczonego od zakupów związanych z tego rodzaju działalnością.
Fundacja rodzinna sprzedaje nieruchomość – co z VAT?
Jeden z rodzajów działalności gospodarczej, którą może wykonywać fundacja rodzinna, dotyczy zbywania przez nią mienia. Wątpliwości mogą dotyczyć jednak zbycia nieruchomości przez taki podmiot i kwalifikacji takiej transakcji w VAT. Wskazówek w tym zakresie nie dostarczają przepisy, które nie odnoszą się wprost do tej formy prawnej, ale pomocne mogą okazać się kryteria, które organy stosują w sprawach dotyczących sprzedaży nieruchomości pochodzących z majątku prywatnego osób fizycznych.