

Komentarz Weroniki Grzędy dla Samar.pl
Niektóre polskie przedsiębiorstwa wynajmują samochody osobowe w innych państwach UE, a następnie przemieszczają je do kraju i tutaj użytkują. Jeden z takich podmiotów miał wątpliwości, czy przemieszczenie pojazdów do Polski będzie się wiązało z obowiązkiem zapłaty akcyzy.
Rozporządzanie wynajmowanym pojazdem jak właściciel? Zdaniem Dyrektora KIS to możliwe
Czy podatnik, wynajmując samochód w innym kraju UE, a następnie przemieszczając go do Polski i użytkując w kraju, nabywa prawo do rozporządzania nim jak właściciel? Zdaniem Dyrektora KIS owszem, co oznaczałoby konieczność zapłaty akcyzy z tytułu dokonanego przemieszczenia. Zdaniem WSA we Wrocławiu do nabycia prawa rozporządzania towarem jak właściciel nie dochodzi, więc akcyza nie jest należna. Tę kwestię zapewne jednak ostatecznie rozstrzygnie Naczelny Sąd Administracyjny.
Niewiążąca opinia klasyfikacyjna GUS – czy warto o nią występować?
Choć klasyfikacja statystyczna jest elementem prawa podatkowego, to organy – wbrew stanowisku NSA – odmawiają wydawania interpretacji w tym zakresie, pozostawiając podatników z możliwością wystąpienia o opinię GUS, która nie ma charakteru wiążącego i może zostać zakwestionowana przez fiskusa bądź sąd. W jaki sposób można zminimalizować wątpliwości dotyczące prawidłowego określenia symbolu KŚT i stawki amortyzacyjnej dla danego środka trwałego?
Ceny transferowe za rok finansowy 2022. Co wynika z projektu rozporządzenia?
Ministerstwo Finansów postanowiło przyznać podatnikom dodatkowe 3 miesiące na złożenie informacji TPR, by mogli się zapoznać z nowym sposobem wysyłki formularzy. Z perspektywy samego resortu finansów przedłużenie terminów da również możliwość wyeliminowania błędów zidentyfikowanych w procesie raportowania. Co istotne, opublikowany projekt rozporządzenia nie przewiduje wydłużenia pozostałych terminów związanych z cenami transferowymi – na przekazanie dokumentacji lokalnej i grupowej oraz raportowanie ORD-U.
Stosowanie ulgi na ekspansję. O co pytają podatnicy?
Ministerstwo Finansów zakończyło konsultacje projektu objaśnień podatkowych w zakresie przepisów dotyczących tzw. ulgi na ekspansję (ulgi prowzrostowej), ale ich ostateczna wersja nie została jeszcze opublikowana. W oczekiwaniu na ten dokument warto prześledzić interpretacje indywidualne w sprawie ulgi, które w ostatnim czasie wydał Dyrektor KIS. Dotyczą one m.in. kosztów kwalifikowanych oraz podmiotów, które mogą skorzystać z tego rozwiązania.
Pośrednictwo ubezpieczeniowe i kredytowe. Można je pominąć przy kalkulacji proporcji?
Wiele wątpliwości po stronie księgowych wiąże się ze skutkami, jakie niesie ze sobą świadczenie usług zwolnionych z VAT, do których zaliczane jest m.in. pośrednictwo ubezpieczeniowe i kredytowe. Z problemem borykają się m.in. dealerzy. Z niedawnego wyroku WSA w Gdańsku wynika, że jeśli sprzedaż usług zwolnionych ma jedynie charakter pomocniczy w stosunku do ogółu działalności, nie ma obowiązku uwzględniania jej przy kalkulacji współczynnika, o którym mówi art. 90 ustawy o VAT. Orzeczenie nie jest jednak ostateczne i nie rozwiązuje wszystkich problemów.
Współtworzenie programu komputerowego a ulga IP BOX
W procesie tworzenia oprogramowania często spotykaną sytuacją jest współpraca grupy programistów, z których każdy ma przydzielony katalog zadań i odpowiada za napisanie wyznaczonego fragmentu kodu programu komputerowego dla swojego zleceniodawcy. Programiści ci korzystają często z tzw. ulgi IP BOX, tj. preferencyjnego opodatkowania dochodu ze sprzedaży autorskich praw do programu komputerowego. Wątpliwości może jednak budzić to, czy programista tworzący fragment kodu oprogramowania spełnia kryterium do zastosowania ulgi, a więc czy faktycznie dokonuje on sprzedaży praw autorskich do programu komputerowego.
Komentarz Marty Szafarowskiej dla „Rzeczpospolitej”
Nowy podatek od samochodów dobrą okazją do generalnej przebudowy systemu ich opodatkowania? Taką opinię przedstawiła doradca podatkowy Marta Szafarowska, partner zarządzający w Gekko Taxens, w komentarzu publikowanym przez „Rzeczpospolitą”.
Dłuższe terminy na złożenie TPR. Jest projekt rozporządzenia
Potwierdzają się zapowiedzi, że z uwagi na to, że nowe oprogramowanie do złożenia informacji TPR zostało udostępnione na około miesiąc przed upływem terminu na złożenie TPR, Ministerstwo Finansów postanowiło dać podatnikom więcej czasu na zapoznanie się z narzędziem.
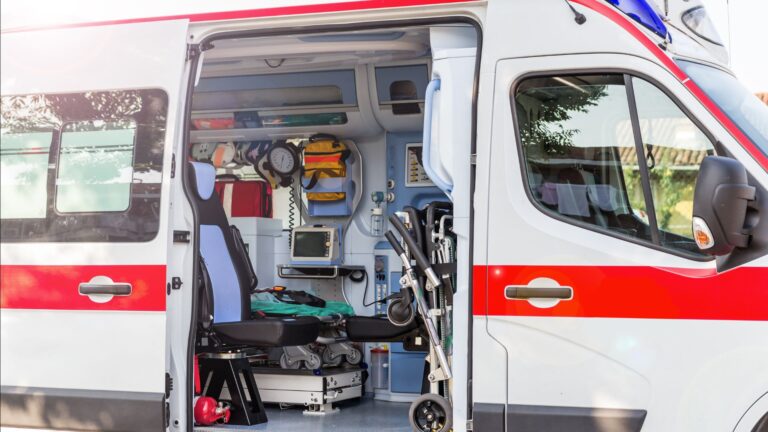
Ambulans na równi z samochodem luksusowym? Sąd potwierdza
Zawierając umowę leasingu, której przedmiotem jest ambulans, korzystający zobowiązany jest do stosowania proporcji analogicznie jak w przypadku „samochodów luksusowych”, ponieważ na gruncie ustaw o podatkach dochodowych karetka nie jest samochodem specjalnym, a osobowym. W konsekwencji leasingobiorca nie ma prawa do ujęcia w całości w kosztach uzyskania przychodów poniesionych przez siebie wydatków związanych z umową leasingu.
Komentarz Bartosza Mazura dla „Dziennika Gazety Prawnej”
„Dziennik Gazeta Prawna” opisuje przypadek menedżera, który planował rozwiązać dotychczasową umowę o pracę i kontynuować współpracę ze spółką poprzez pełnienie funkcji w jej zarządzie, a dodatkowo doradzanie jej w zakresie jakości systemów – w oparciu o umowę B2B i opodatkowanie działalności w wysokości 19%.
Nowe podatki od samochodów. Co już o nich wiadomo?
W ostatnim czasie głośno stało się o wynikających z Krajowego Planu Odbudowy podatkach związanych z zakupem i posiadaniem samochodu, do wprowadzenia których zobowiązała się Polska. Część z nich jest dopiero w fazie planów, ale zmiany dotyczące amortyzacji samochodów zostały już uchwalone przy okazji nowelizacji ustawy o elektromobilności. Czego i kiedy powinni spodziewać się podatnicy?
Komentarz Agnieszki Bieńkowskiej dla Businessinsider.com.pl
Od 1 lipca 2024 r. obowiązkiem korzystania z Krajowego System e-Faktur zostanie objętych nie tylko większość przedsiębiorców, ale także jednostki samorządu terytorialnego. Wdrożenie przez nie faktur ustrukturyzowanych nie będzie proste, o czym pisze Business Insider.
Ryczałt za używanie prywatnego auta. Jest przychód czy go nie ma?
W najnowszym wyroku Naczelny Sąd Administracyjny orzekł, że zwrot wydatków za korzystanie z prywatnego pojazdu do celów służbowych przekazany pracownikowi stanowi przychód podlegający opodatkowaniu, choć konkluzja wyroku wydanego miesiąc wcześniej – również przez NSA – była całkowicie odmienna. Niejednolite podejście do kwestii zwrotu wydatków za korzystanie z prywatnego auta do celów służbowych trwa już jednak od wielu lat, co wskazuje na potrzebę wydania przez NSA uchwały w tym zakresie.
Komentarz Marty Szafarowskiej dla Businessinsider.com.pl
Krajowy Plan Odbudowy, który został przyjęty przez Polskę, zawiera trzy istotne rozwiązania odnoszące się do opodatkowania samochodów. Chodzi o opłatę rejestracyjną, podatek ekologiczny i zmiany w amortyzacji samochodów.
Choć – jak pisze Business Insider – Ministerstwo Finansów twierdzi, że nie prowadzi prac nad przepisami wprowadzającymi nowe daniny, nie oznacza to, że takich podatków nie będzie.
Projekt objaśnień podatkowych w sprawie tzw. ulgi na ekspansję
Ministerstwo Finansów opublikowało projekt objaśnień podatkowych z 25 września 2023 r. w zakresie przepisów dotyczących tzw. ulgi na ekspansję (ulgi prowzrostowej). Ulga ta, zgodnie z treścią projektu objaśnień, stanowi podatkową formę wsparcia działalności gospodarczej. W jaki sposób projekt objaśnień odnosi się do kwestii takich jak, zakres podmiotów uprawnionych do skorzystania z ulgi i warunków, które w tym celu muszą zostać spełnione?
Prezent z okazji jubileuszu – darowizna czy przychód ze stosunku pracy?
Czy wręczenie pracownikowi upominku z okazji jubileuszu pracy wywoła skutki na gruncie ustawy o PIT czy podatku od spadków i darowizn? Taką wątpliwość powzięła jedna ze spółek, która wystąpiła z wnioskiem o interpretację. Stanowisko zaprezentowane przez organ jest pozytywne dla podatników. Na pracodawcy, który przekazuje takie upominki pracownikom, nie będą bowiem ciążyć obowiązki płatnika w postaci obliczenia i pobrania zaliczki na PIT.
Jest projekt rozporządzenia dostosowującego JPK_VAT do KSeF
Do wejścia w życie przepisów dotyczących Krajowego Systemu e-Faktur pozostało już tylko 8 miesięcy. Ministerstwo Finansów jak na razie nie rozpoczęło zapowiadanej kampanii informacyjnej dotyczącej Systemu, ograniczając się jedynie do publikacji projektu rozporządzenia w sprawie szczegółowego zakresu danych zawartych w deklaracjach podatkowych i w ewidencji w zakresie podatku od towarów i usług, tj. JPK_VAT. W oczekiwaniu na kolejne działania ze strony Ministerstwa, warto przenalizować takie kwestie jak: powstanie obowiązku podatkowego w KSeF, odliczenie VAT na podstawie faktur ustrukturyzowanych czy realizacja płatności za takie faktury.
Interaktywne formularze TPR już są. Mimo to terminy będą dłuższe?
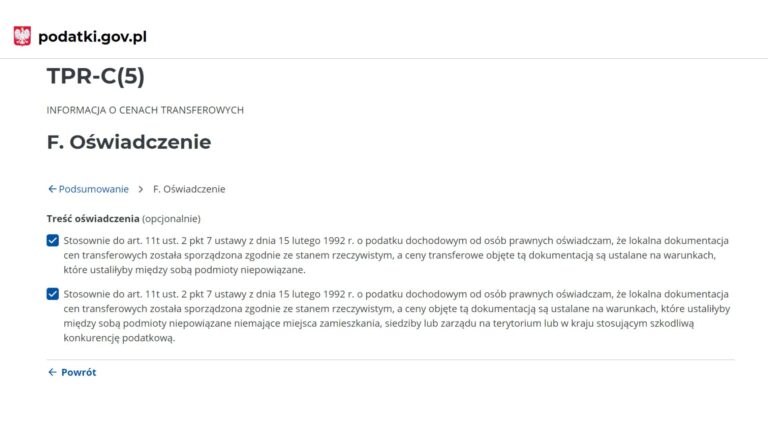
Ministerstwo Finansów nie przestaje zaskakiwać. Po tym jak w piątek opublikowano komunikat dotyczący planowanego przedłużenia terminu na złożenie informacji o cenach transferowych TPR-P i TPR-C o 3 miesiące, w poniedziałek udostępniono długo wyczekiwane formularze interaktywne online (tzw. formularze webowe) TPR-C(5) oraz TPR-P(5).
Nowelizacja Kodeksu spółek handlowych. Kto skorzysta z nowych uproszczeń?
Procesy połączeniowe cieszą się nieustającym zainteresowaniem ze strony podatników. Niezależnie od sposobu, w jaki są one przeprowadzane, towarzyszy im konieczność przeprowadzenia szeregu skomplikowanych i mocno sformalizowanych czynności, choć w pewnych sytuacjach obowiązujące przepisy przewidują możliwość zastosowania uproszczeń. Nowelizacja KSH, która weszła w życie 15 września 2023 r. wprowadziła kolejne ułatwienia. Którzy podatnicy mogą z nich skorzystać?
Terminy na złożenie informacji o cenach transferowych dłuższe o 3 miesiące?
Kolejna niespodzianka związana z cenami transferowymi. Tym razem korzystna dla podatników. Ministerstwo Finansów poinformowało, że pracuje nad rozporządzeniem wydłużającym termin na złożenie informacji o cenach transferowych TPR-P i TPR-C o 3 miesiące!
Faktoring bez ograniczeń w CIT? Niekiedy tak, ale trzeba być ostrożnym
W najnowszym wyroku NSA oddalił skargę złożoną przez Dyrektora KIS, potwierdzając tym samym, że opłaty z tytułu przejęcia wierzytelności w faktoringu nie podlegają ograniczeniom kosztowym w CIT dla tzw. kosztów finansowania dłużnego, określonych w art. 15c ustawy o CIT. Co właściwie wynika z wyroku i jakie ma on znaczenie dla firm leasingowych?
Przychód ze sprzedaży niskocennego składnika majątku. Kiedy (nie)wystąpi opodatkowanie?
Sprzedaż samochodu wykupionego z leasingu o wartości początkowej nieprzekraczającej 1,5 tys. zł i wprowadzonego do ewidencji środków trwałych skutkuje powstaniem przychodu z działalności gospodarczej i podlega opodatkowaniu podatkiem PIT. W takiej sytuacji zastosowania nie znajdzie regulacja wynikająca z art. 14 ust. 2 pkt 1 lit. b) ustawy o PIT, umożliwiająca wyłączenie z przychodów z działalności przychodów z odpłatnego zbycia niskocennych składników majątku.
Komentarz Bartosza Mazura dla Samar.pl
IBRM Samar opublikował komentarz doradcy podatkowego Bartosza Mazura, partnera w Gekko Taxens. Dotyczy on umowy datio in solutum, której wykorzystanie np. przez firmy dealerskie (bądź inne, które sprzedają pojazdy, a także przyjmują je w rozliczeniu), może przyczynić się do wygenerowania korzyści podatkowych.