

TSUE w sprawie podatku pobranego z naruszeniem prawa UE i możliwości żądania jego zwrotu
Trybunał Sprawiedliwości UE, odnosząc się do ewentualnej możliwości żądania zwrotu podatku pobranego z naruszeniem prawa unijnego, rozstrzygnął, czy jego zwrotu może żądać wyłącznie podmiot, który uiścił ten podatek. Ponadto rozważył, czy w świetle brzmienia art. 110 TFUE państwa UE mogą wewnętrznie uregulować, kto będzie uprawniony do uzyskania zwrotu takiego podatku – podatnik, a może także kolejni właściciele samochodu. Rozważania TSUE dotyczyły uiszczenia obowiązującego w Rumunii (niezgodnie z prawem unijnym) specjalnego podatku rejestracyjnego wymaganego przy pierwszej rejestracji samochodu.
Gekko Taxens – zmiana adresu
Jest nam niezmiernie miło poinformować, że zmieniliśmy siedzibę naszego biura. Odtąd jesteśmy do Państwa dyspozycji pod adresem: ul. Złota 3 lok. 21, 00-019 Warszawa
Korzystanie ze stawki ryczałtu 8,5% w branży IT z problemami
Ostatnie lata dla wielu specjalistów z branży IT przynosiły korzystne dla nich rozstrzygnięcia skarbówki w zakresie możliwości stosowania opodatkowania zryczałtowanym podatkiem dochodowym w wysokości 8,5%. W ostatnich miesiącach zaobserwować można jednak wyraźne odwrócenie tej tendencji, zarówno w wydawanych interpretacjach indywidualnych, jak i wyrokach sądów – i to mimo braku zmian przepisów. Z czego to wynika i jaka jest argumentacja organów?
Skarga na OpenAI w UODO
Urząd Ochrony Danych Osobowych rozpatruje skargę na firmę OpenAI, twórcę powszechnie znanego ChatGPT. Zarzuty dotyczą niezgodnego z prawem przetwarzania danych, działania o niskiej rzetelności oraz nieprawidłowości w przetwarzaniu danych osobowych. Podobne skargi na OpenAI trafiały także do organów nadzorujących przetwarzanie danych osobowych w innych krajach Unii. Do unormowania relacji nowych technologii z RODO może przyczynić się m.in. projektowana dyrektywa w sprawie odpowiedzialności za sztuczną inteligencję.
Przekształcenie prawa użytkowania wieczystego – przepisy obowiązują, wątpliwości pozostały
31 sierpnia 2023 r. weszła w życie większość zmian do ustawy „O gospodarce nieruchomościami”, jak również do ustawy „O przekształceniu prawa użytkowania wieczystego w prawo własności”, dzięki którym firmy (i inne osoby prawne) mogą – pod pewnymi warunkami – przekształcić prawo użytkowania wieczystego nieruchomości w odrębną własność. Poniżej omawiamy najważniejsze z tych zmian.
Realizacja obowiązków z obszaru cen transferowych. Zmiany na ostatnią chwilę
Ministerstwo Finansów 9 października 2023 r. opublikowało nowe wzory dokumentów elektronicznych w BIP, co było wyczekiwane przez wielu podatników. Nowe wzorce: TPR-P(5) oraz TPR-C(5) odnoszą się – odpowiednio – do informacji dotyczących cen transferowych w kontekście podatku dochodowego od osób fizycznych (PIT) i podatku dochodowego od osób prawnych (CIT).
Komentarz Bartosza Mazura dla „Dziennika Gazety Prawnej”
Zgodnie ze stanowiskiem Dyrektora KIS i WSA w Warszawie spółka, chcąc przejść na estoński CIT, najpierw powinna zamknąć rok podatkowy i sporządzić sprawozdanie finansowe, a potem złożyć zawiadomienie o wyborze tej formy opodatkowania. Podatnicy postępowali jednak odwrotnie: najpierw składali zawiadomienie, potem sporządzali sprawozdanie. O problemie napisał „Dziennik Gazeta Prawna”.
Nowy projekt objaśnień podatkowych WHT. Ministerstwo pogłębia chaos
Branża leasingowa ze swej natury nie zalicza się do tych, w których rozliczenia podatku u źródła są najbardziej problematyczne. Znaczna część rynku leasingowego otrzymuje bowiem kluczowe świadczenia, takie jak finansowanie, od podmiotów polskich, w szczególności powiązanego banku. Jednak u tych leasingodawców, którzy wypłacają świadczenia opodatkowane u źródła (w szczególności odsetki) sytuacja znacznie się już komplikuje. Niestety nie należy się spodziewać, by ułatwiły ją objaśnienia podatkowe, których projekt opublikowało ostatnio Ministerstwo Finansów.
Kwoty otrzymane po kradzieży leasingowanego pojazdu. Jest przychód czy go nie ma?
Jakie skutki na gruncie przepisów prawa podatkowego po stronie korzystającego wywołuje wypłata przez ubezpieczyciela odszkodowania w przypadku szkody całkowitej (w tym również kradzieży) leasingowanego samochodu? Z takim pytaniem do Dyrektora KIS zwrócił się podatnik, który nabrał wątpliwości co do kwalifikacji tego typu świadczeń. Interpretacja wydana przez organ nie jest korzystna dla leasingobiorców, ponieważ po raz kolejny odwołano się w niej do zasady ogólnej, zgodnie z którą przychodem z pozarolniczej działalności gospodarczej są wszelkie przysporzenia majątkowe, uzyskane w związku z tą działalnością, o ile ustawa o PIT nie wyłącza ich z tej kategorii.
Kredyt kupiecki a ukryte zyski. Niebezpieczny precedens?
Dyrektor KIS, a w ślad za nim również WSA w Warszawie, uznał, że rozliczenie transakcji sprzedaży nieruchomości zawartej z podmiotem powiązanym z zastosowaniem kredytu kupieckiego, którego dokonał podatnik na estońskim CIT, powoduje powstanie dochodu z tytułu tzw. ukrytych zysków. Choć transakcja miała charakter incydentalny i nie miała w pełni rynkowego charakteru, to niewykluczone, że odnosząca się do niej interpretacja przyczyni się do kwestionowania przez organy podatkowe także innych form finansowania między podmiotami powiązanymi na estońskim CIT, np. leasingu.
Komentarz Mateusza Wrzoska dla „Dziennika Gazety Prawnej”
Czy spółka na estońskim CIT, sprzedając nieruchomość podmiotowi powiązanemu z odroczonym terminem płatności (w ramach kredytu kupieckiego), będzie musiała zapłacić podatek z tytułu ukrytych zysków?
Dyrektor KIS, a w ślad za nim WSA w Warszawie, uznali, że owszem. Wynika to m.in. z art. 28m ust. 3 ustawy o PIT, który wśród ukrytych zysków wymienia w szczególności kwotę pożyczki (kredytu) udzielonej podmiotowi powiązanemu. Katalog ten nie jest jednak zamknięty.
Zweryfikuj swoje obowiązki na gruncie cen transferowych. Najważniejsze elementy
Zważywszy na to, że w tym roku terminy na realizację obowiązków z zakresu cen transferowych są krótsze, nie warto dłużej zwlekać z ich weryfikacją. W tym kontekście kluczowa będzie m.in. identyfikacja podmiotów powiązanych oraz wytypowanie transakcji jednorodnych i analiza ich wartości w kontekście ustawowych progów. Warto też pamiętać, że nawet jeśli podatnik będzie mógł skorzystać ze zwolnienia z obowiązku przygotowania lokalnej dokumentacji cen transferowych, będzie zobowiązany do złożenia informacji TPR-C, której w tym roku nie podpiszą już księgowi.
Zbyt wysoka stawka VAT na fakturze zakupu. Nie tak bardzo problematyczna
Otrzymanie przez nabywcę faktury z zawyżoną stawką VAT w praktyce zdarza się dość często. Przedsiębiorca staje wówczas przed dylematem, czy może bezpiecznie odliczyć pełną kwotę VAT z takiej faktury. Praktyka interpretacyjna organów podatkowych jest w tym względzie pozytywna dla nabywców. Ostatnio pozytywne rozstrzygnięcie na ten temat wydał także Trybunał Sprawiedliwości Unii Europejskiej.
Dwa centra interesów w dwóch państwach jednocześnie niemożliwe – WSA potwierdza
Osoba może posiadać jedno centrum interesów życiowych albo może nie posiadać żadnego – tak orzekł WSA w Krakowie, wskazując, że posiadanie jednocześnie dwóch ośrodków powiązań w dwóch różnych państwach, nie jest możliwe. Sąd wskazał ponadto, że regulacje wynikające z umowy o unikaniu podwójnego opodatkowania z USA, do których odwołał się organ podatkowy, uznając za polskiego nierezydenta podatkowego wnioskodawcę, który w 2023 r. ma przebywać w Stanach ponad pół roku, mają zastosowanie wyłącznie wtedy, gdy podatnik nie ma związków osobistych i majątkowych z żadnym z umawiających się państw.
Artykuł Anny Ziemnickiej-Milej dla Nowoczesnaflota.pl
Głośna sankcja w postaci przepadku pojazdu lub jego równowartości w przypadku popełnienia przestępstwa polegającego na prowadzeniu pojazdu w stanie nietrzeźwości – już obowiązuje czy jeszcze na nią poczekamy? W ostatnim czasie można było natrafić na artykuły, w których pisano, że wejdzie ona w życie 1 października 2023 r.
Rzecznik TSUE wskazuje odpowiedzialnego za fikcyjne faktury
Czy w sytuacji, gdy pracownik wystawia fałszywą fakturę (niedokumentującą rzeczywistej transakcji) w imieniu pracodawcy – bez jego wiedzy i zgody – do zapłaty VAT wykazanego na takiej fakturze zobowiązany będzie on sam, czy jego pracodawca, a więc podatnik, którego danymi bezprawnie posłużono się w treści faktury? Do tego sprowadzało się pytanie prejudycjalne, które Naczelny Sąd Administracyjny skierował do Trybunału Sprawiedliwości UE. Wskazówki w zakresie oczekiwanego rozstrzygnięcia TSUE dostarcza opinia rzeczniczki generalnej Trybunału.
Wynajmowany lub leasingowany pojazd wykorzystywany za granicą a prawo do odliczenia
Podatnik, który nabywa w Polsce usługi wynajmu samochodów wykorzystywanych do realizacji robót budowlanych na nieruchomościach położonych poza terytorium Polski, co do zasady ma prawo do odliczenia VAT z wystawionych na jego rzecz faktur dokumentujących usługę najmu, a samą usługę najmu należy uznać za opodatkowaną podatkiem VAT w Polsce, a nie w państwie, na terytorium którego prowadzone są prace budowlane. Takie stanowisko zajął Dyrektor KIS.
Nie wszystkie zmiany konstrukcyjne powodują obowiązek zapłaty akcyzy
We wrześniu 2023 r. zostały wydane dwie interpretacje, potwierdzające, że akcyza nie jest należna od dokonanych przed 1 lipca 2021 r., tj. przed nowelizacją ustawy akcyzowej, zmian konstrukcyjnych powodujących w ich efekcie zmianę rodzaju samochodu z ciężarowego (CN 8704) na osobowy (CN 8073). Akcyza nie będzie należna również od dokonania kolejnych przeróbek w takim samochodzie, co również potwierdzają organy podatkowe.
Dobra passa podatników chcących skorzystać z ulgi na złe długi – trwa nadal
NSA po raz kolejny potwierdził, że w okresie obowiązywania niezgodnych z prawem unijnych przepisów dotyczących ulgi na złe długi, które w 2020 r. zakwestionował TSUE, podatnicy mogli pozostawać w przekonaniu, że nie przysługuje im prawo zastosowania tej instytucji. W takich przypadkach warunek związany z dwuletnim terminem na skorzystanie z ulgi można pominąć, a czas na dokonanie korekt upływa w ciągu trzech lat od końca roku, w którym opublikowano wyrok TSUE, a więc 31 grudnia 2023 r. Warto wykorzystać czas do końca roku i zweryfikować możliwość zastosowania ulgi.
Komentarz Weroniki Grzędy dla Samar.pl
Czy jeśli przeróbki powodujące zmianę rodzaju samochodu z ciężarowego na osobowy zostały dokonane przed 1 lipca 2021 r., ale właściciel pojazdu przed tą datą nie złożył do wydziału komunikacji dokumentów potwierdzających tę zmianę, będzie musiał zapłacić akcyzę?
Wypłata dywidendy. Badanie statusu rzeczywistego właściciela należności niezbędne do zwolnienia?
Choć obowiązek badania przy wypłacie zagranicznemu udziałowcowi dywidendy jego statusu jako rzeczywistego właściciela należności nie wynika wprost z przepisów ustawy o CIT przewidujących zwolnienie takiej wypłaty z opodatkowania u źródła, to na konieczność jego realizacji wskazywało część wyroków sądów administracyjnych w ostatnich latach. Równolegle zapadały jednak orzeczenia korzystne dla płatników. W 2023 r. kwestię tę dwukrotnie rozstrzygał także NSA, w każdym z wyroków zajmując odmienne stanowisko. Jakie podejście powinni stosować płatnicy?
Obowiązkowy KSeF coraz bliżej, wiadomo coraz więcej
Od podpisania przez Prezydenta ustawy wprowadzającej obligatoryjny KSeF minął miesiąc, a Ministerstwo Finansów – zgodnie z wcześniejszymi zapowiedziami – wydało już pierwsze wyjaśnienia, tym razem dotyczące nowego wzoru faktury ustrukturyzowanej, który będzie również miał zastosowanie od 1 lipca 2024 r. Ponadto, Ministerstwo Finansów zajmuje kolejne stanowiska w zakresie powstających wątpliwości podatników dotyczących funkcjonowania Systemu i prawidłowości wystawiania e-faktur.
Komentarz Marty Szafarowskiej dla „Dziennika Gazety Prawnej”
Czy ryczałt z tytułu używania prywatnego samochodu do celów służbowych, który jest wypłacany pracownikowi, należy traktować jako jego przychód z pracy, co – z perspektywy pracodawcy – oznacza konieczność potrącenia zaliczki na PIT i jej wpłaty do urzędu skarbowego?
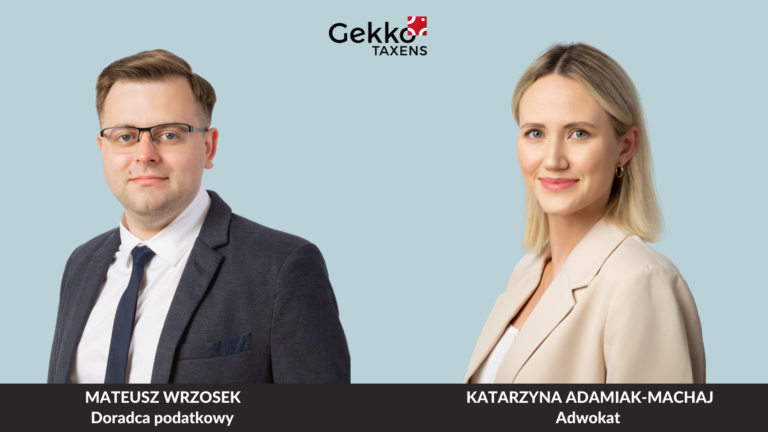
Wrzesień pełen wspaniałych informacji dla Gekko Taxens!
Tym razem z dumą i radością pragniemy ogłosić, że Katarzyna Adamiak-Machaj złożyła ślubowanie adwokackie przed Dziekanem Okręgowej Rady Adwokackiej w Warszawie, a Mateusz Wrzosek ślubował wobec przewodniczącego Krajowej Rady Doradców Podatkowych.