Sposób rozliczenia wydatków na oklejenie samochodu może zależeć od funkcji, jaką pełni zastosowana folia. Najnowsza interpretacja Dyrektora KIS wskazuje, że w przypadku oklejenia folią ochronną PPF samochodu wykorzystywanego do celów mieszanych do kosztów podatkowych można zaliczyć jedynie 75% wydatku. Odmiennie może wyglądać rozliczenie oklejenia o charakterze reklamowym – zarówno na gruncie podatków dochodowych, jak i VAT.
W interpretacji indywidualnej z 28 sierpnia 2026 r., nr 0113-KDIPT2-1.4011.501.2026.4.ISL, Dyrektor KIS odniósł się do możliwości zaliczenia do kosztów uzyskania przychodów wydatków na oklejenie samochodu osobowego folią ochronną PPF. Sprawa dotyczyła samochodu użytkowanego na podstawie leasingu operacyjnego, który był wykorzystywany zarówno w działalności gospodarczej, jak i prywatnie (tzw. użytek mieszany).
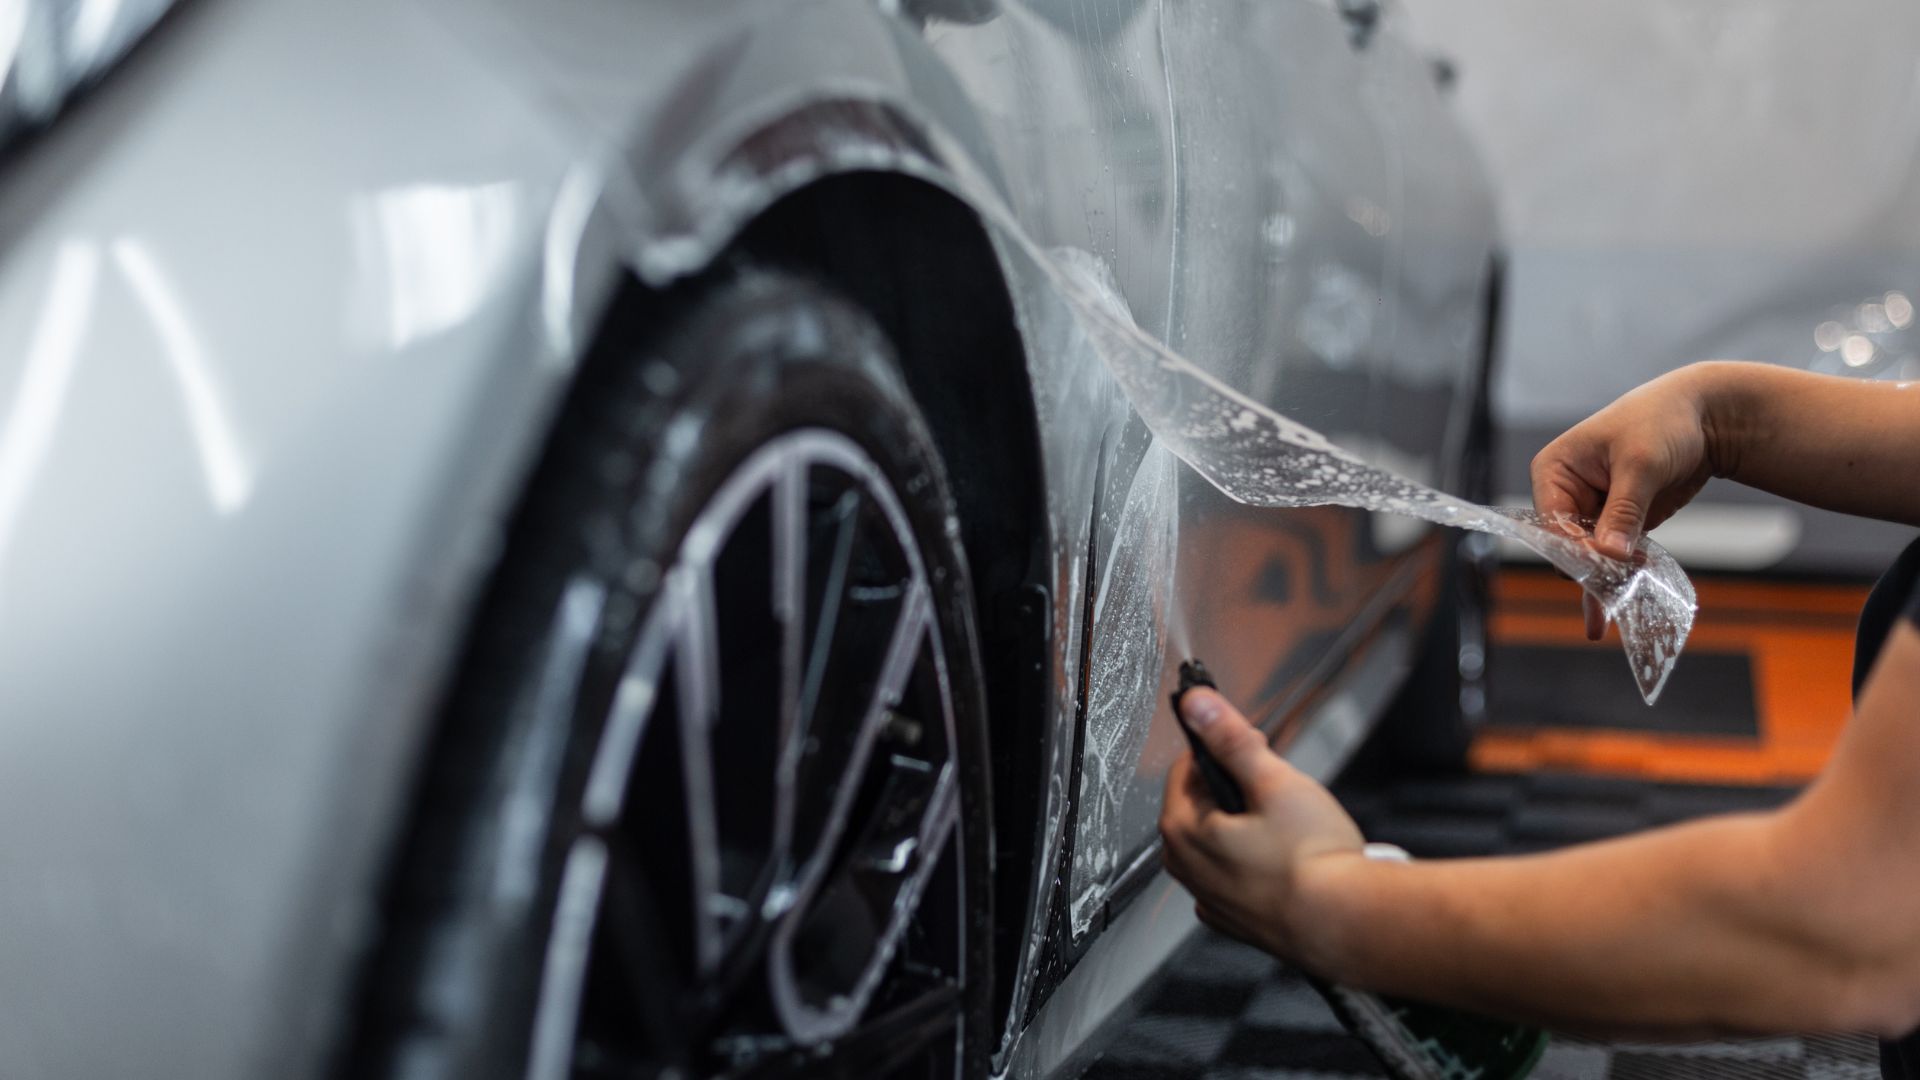
Folia zabezpieczająca lakier
W opisanej sprawie podatnik poniósł wydatek na oklejenie całego samochodu specjalistyczną folią ochronną. Jej zadaniem było zabezpieczenie lakieru przed uszkodzeniami mechanicznymi, czynnikami atmosferycznymi oraz zużyciem eksploatacyjnym. Koszt poniesiony przez przedsiębiorcę wyniósł ponad 12 tys. zł netto. Folia nie zmieniała parametrów technicznych ani funkcjonalności samochodu, a miała jedynie chronić jego stan techniczny i wizualny.
Związek z działalnością
Samochód był wykorzystywany między innymi do dojazdów do klientów i, jak wskazywał podatnik, zabezpieczenie pojazdu folią miało ograniczyć przyszłe wydatki, w szczególności koszty napraw lakierniczych, a także pozwolić na dłuższe wykorzystywanie samochodu w działalności. Poniesienie wydatku uzasadniał również mniejszą utratą wartości oklejonego pojazdu.
Koszt możliwy, ale tylko w 75%
Dyrektor KIS uznał stanowisko podatnika za prawidłowe, wskazując, że wydatek na folię ochronną może stanowić koszt uzyskania przychodów, ponieważ został poniesiony w celu zachowania i zabezpieczenia źródła przychodów, jakim jest prowadzona działalność gospodarcza. W szczególności oklejenie pojazdu folią pozwoli na dalsze i dłuższe świadczenie usług (uzyskiwanie przychodu) bez konieczności ponoszenia dodatkowych kosztów na zakup nowego pojazdu lub wykonanie potencjalnych napraw lakierniczych.
Oklejenie pojazdu folią pozwoli na dłuższe świadczenie usług (uzyskiwanie przychodu) bez konieczności ponoszenia dodatkowych kosztów na zakup nowego pojazdu lub wykonanie potencjalnych napraw lakierniczych, dlatego taki wydatek może stanowić koszt uzyskania przychodów. Ze względu na to, że oklejone auto było używane również prywatnie, w interpretacji z 28 sierpnia 2026 r. Dyrektor KIS wskazał jednak na konieczność zastosowania ograniczenia, zgodnie z którym do kosztów uzyskania przychodów można zaliczyć 75% wartości wydatku.
W tym kontekście w ocenie organu istotny był również sposób wykorzystywania samochodu. Jako że ze stanu faktycznego opisanego przez wnioskodawcę wynikało, że auto było używane również prywatnie, Dyrektor KIS wskazał na konieczność zastosowania ograniczenia przewidzianego w art. 23 ust. 1 pkt 46a ustawy o PIT, co oznacza, że wydatek na oklejenie samochodu folią ochronną może zostać zaliczony do kosztów uzyskania przychodów w wysokości 75% jego wartości.
Folia folii nierówna
Interpretacja z 28 sierpnia 2026 r. dotyczy jednak konkretnego rodzaju oklejenia – folii ochronnej PPF, której podstawowym celem jest zabezpieczenie samochodu i ograniczenie przyszłych kosztów eksploatacyjnych.
Zapisz się do naszego newslettera i otrzymuj praktyczne wskazówki dla Twojego biznesu.
W przypadku wydatków na folię innego rodzaju i o odmiennej funkcji możliwe byłoby inne rozstrzygnięcie. Jako przykład można wskazać wydatek na oklejenie pojazdu folią w celach reklamowych, w szczególności poprzez umieszczenie logo firmy oraz jej danych. Do takiej sytuacji odnosiła się interpretacja Dyrektora IS w Warszawie z 16 lutego 2015 r. (sygn. IPPP1/443-1397/14-2/JL), w której organ stwierdził, że oklejenie samochodów naklejkami z logo firmy i jej danymi teleadresowymi stanowi ogólny koszt działalności gospodarczej i w takim przypadku nie znajduje zastosowania ograniczenie w odliczeniu VAT przewidziane dla wydatków związanych z samochodami wynikające z art. 86a ustawy o VAT.
Choć powołana interpretacja odnosiła się do skutków na gruncie VAT, można zakładać, że poniesienie wydatku na oklejenie pojazdu pełniące funkcję reklamową nie zostałoby uznane za koszt eksploatacyjny związany z pojazdem i nie zaszłaby konieczność zastosowania art. 23 ust. 1 pkt 46a ustawy o PIT (odpowiednio – art. 16 ust. 1 pkt 51 ustawy o CIT), zgodnie z którym do kosztów podatkowych nie zalicza się 25% wydatków „z tytułu kosztów używania samochodu osobowego na potrzeby działalności gospodarczej” wykorzystywanego do celów mieszanych.
Autor tekstu:
Piotr Rejowski