Zakup samochodu w dobrej wierze nie musi chronić przed negatywnymi konsekwencjami podatkowymi, o czym świadczy przypadek spółki, która sprowadziła z Niemiec kamper, nie wiedząc, że pochodzi z kradzieży. Choć pojazd został zatrzymany przez policję, a nabywca nie nabył skutecznie prawa własności, fiskus wskazał, że jest on zobowiązany do zapłaty akcyzy. Zdecydowało o tym faktyczne uzyskanie możliwości rozporządzania pojazdem jak właściciel oraz jego przemieszczenie na terytorium Polski.
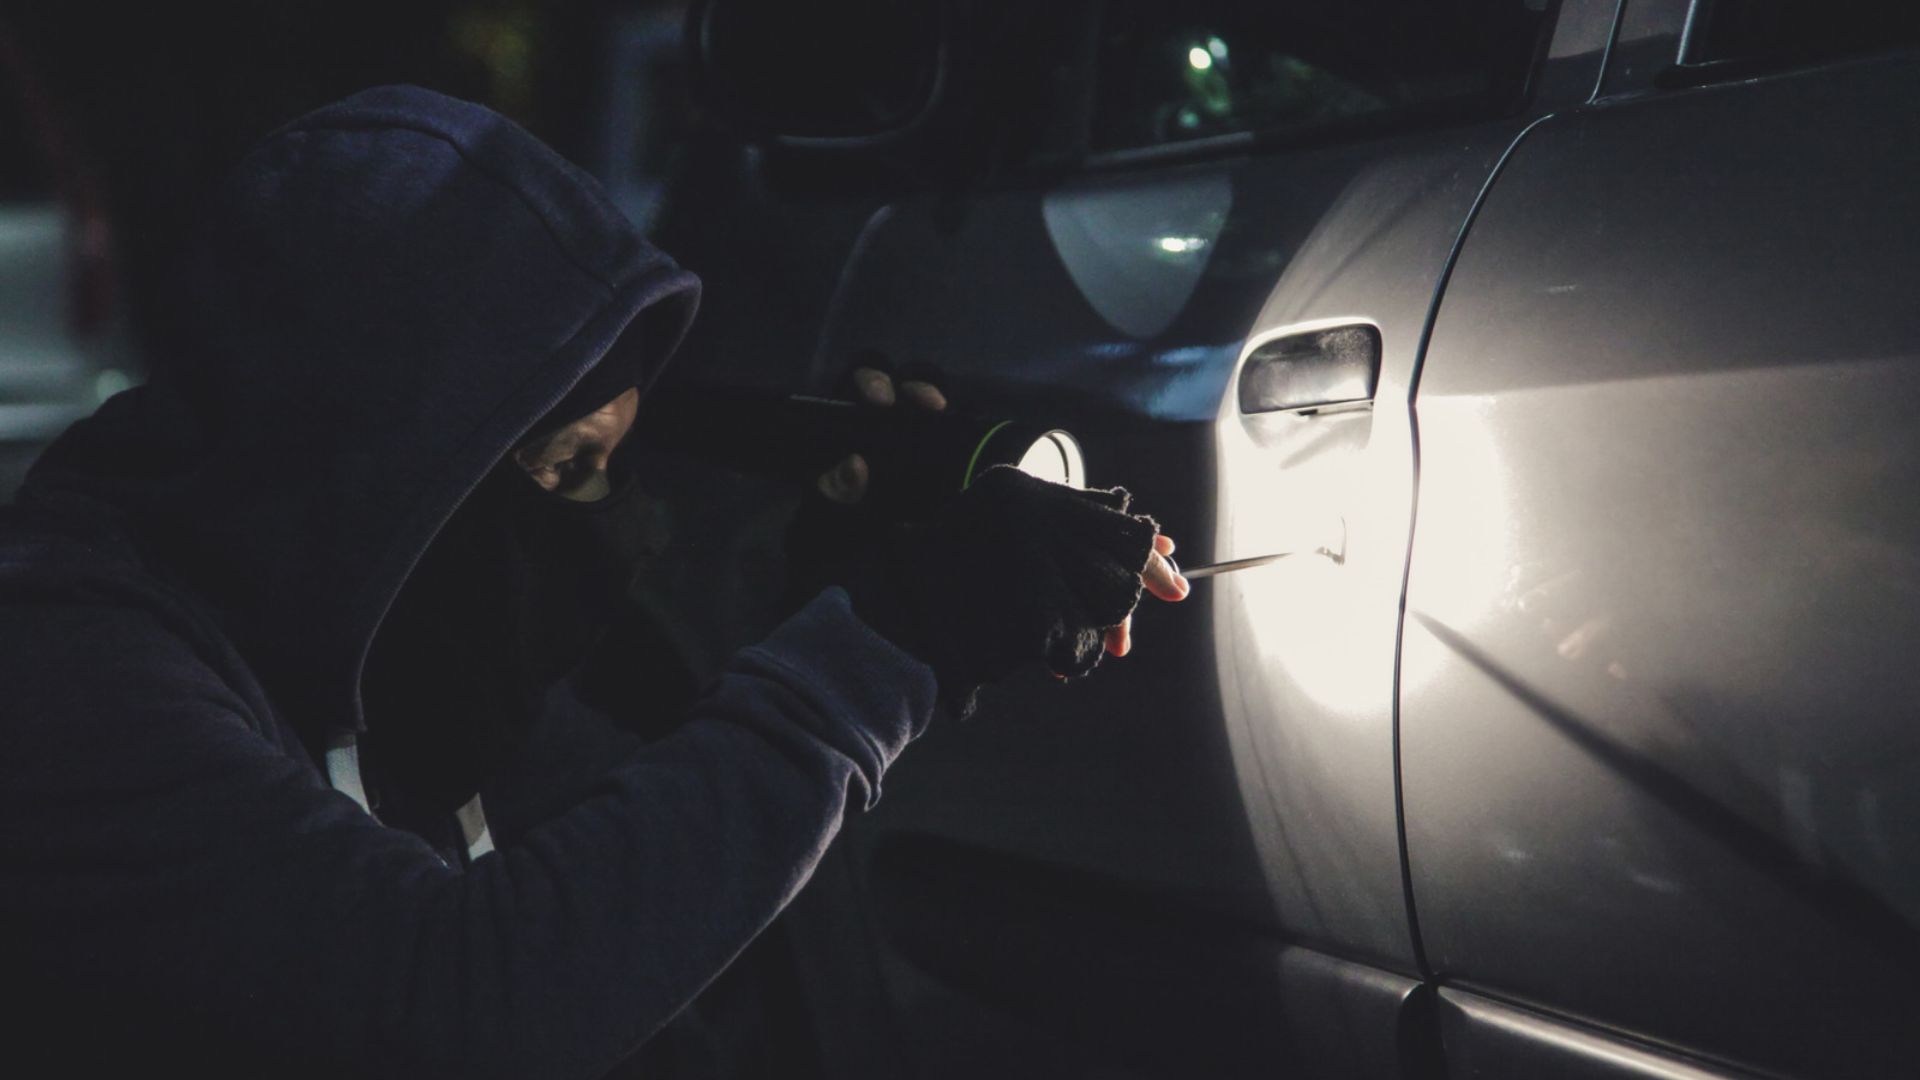
Sprawa dotyczyła spółki, która 1 czerwca 2026 r. kupiła w Niemczech samochód kempingowy. Transakcję udokumentowano umową kupna-sprzedaży, a sprzedający przekazał nabywcy dokumenty pojazdu. Spółka działała w dobrej wierze, nie wiedząc, że samochód pochodzi z kradzieży.
Kamper z Niemiec okazał się kradziony
Po sprowadzeniu samochodu do Polski ustalono jego przestępne pochodzenie, a policja zabezpieczyła pojazd na potrzeby postępowania karnego. Spółka utraciła możliwość dysponowania kamperem, a co więcej – jak wskazano we wniosku o interpretację – w rozumieniu prawa cywilnego nie uzyskała również jego własności. Podatnik zwrócił uwagę, że zgodnie z art. 169 § 2 Kodeksu cywilnego w przypadku rzeczy skradzionej możliwość nabycia jej własności przez nabywcę działającego w dobrej wierze jest co do zasady uzależniona od upływu trzech lat od kradzieży.
Co istotne, pojazd nie był wcześniej zarejestrowany w Polsce. Jako że został on zaklasyfikowany do pozycji CN 8703 , to rozumieniu art. 100 ust. 4 ustawy o podatku akcyzowym stanowił tym samym samochód osobowy, co miało znaczenie dla oceny skutków jego sprowadzenia do kraju.
W związku z zaistniałą sytuacją spółka wystąpiła do Dyrektora KIS o rozstrzygnięcie, czy mimo braku skutecznego nabycia własności oraz zatrzymania samochodu przez organy ścigania powstał po jej stronie obowiązek podatkowy w akcyzie z tytułu nabycia wewnątrzwspólnotowego.
Brak prawa własności wyklucza obowiązek podatkowy?
Zdaniem spółki w opisanej sytuacji taki obowiązek nie powstał.. Wnioskodawca argumentował, że samo przemieszczenie samochodu do Polski nie wystarcza do uznania, że doszło do nabycia wewnątrzwspólnotowego podlegającego opodatkowaniu – konieczne jest bowiem również nabycie prawa do rozporządzania nim jak właściciel.
W ocenie spółki przesłanka ta nie została spełniona, ponieważ sprzedający nie był właścicielem samochodu i nie mógł skutecznie przenieść na nabywcę prawa własności pojazdu. Dyrektor KIS uznał jednak stanowisko wnioskodawcy za nieprawidłowe.
Faktyczne dysponowanie pojazdem ważniejsze niż prawo własności
W uzasadnieniu interpretacji organ przypomniał, że zgodnie z art. 100 ust. 1 pkt 2 ustawy o podatku akcyzowym opodatkowaniu podlega nabycie wewnątrzwspólnotowe samochodu osobowego niezarejestrowanego wcześniej na terytorium Polski. Z kolei art. 101 ust. 2 pkt 1 ustawy przewiduje, że jeżeli nabycie prawa rozporządzania samochodem jak właściciel nastąpiło przed jego przemieszczeniem do Polski, obowiązek podatkowy powstaje z dniem przemieszczenia pojazdu na terytorium kraju.
Ryzyko związane z zakupem pojazdu pochodzącego z kradzieży nie ogranicza się do utraty możliwości dysponowania pojazdem czy konieczności dochodzenia roszczeń wobec sprzedawcy. Może obejmować również obowiązek rozliczenia akcyzy.
Kluczowe znaczenie dla rozstrzygnięcia miało zatem ustalenie, czy spółka nabyła prawo rozporządzania samochodem jak właściciel, mimo że – zgodnie z przedstawionym stanem faktycznym – transakcja nie doprowadziła do skutecznego przeniesienia własności na gruncie prawa cywilnego. Dyrektor KIS wskazał, że pojęcia nabycia prawa rozporządzania samochodem jak właściciel nie należy utożsamiać wyłącznie z formalnym nabyciem prawa własności. Istotna jest również możliwość faktycznego dysponowania pojazdem w zakresie właściwym dla właściciela.
W analizowanej sprawie spółka zawarła umowę kupna-sprzedaży, objęła samochód w posiadanie, a następnie samodzielnie przemieściła go z Niemiec do Polski. Zdaniem organu okoliczności te świadczyły o uzyskaniu przez spółkę możliwości rozporządzania pojazdem jak właściciel na potrzeby przepisów akcyzowych.
Wadliwość transakcji nie wyłącza opodatkowania
Dyrektor KIS odwołał się również do art. 5 ustawy o podatku akcyzowym, zgodnie z którym czynności i stany faktyczne wskazane w ustawie podlegają opodatkowaniu niezależnie od zachowania warunków i form przewidzianych w innych przepisach prawa. Oznacza to, że wadliwość transakcji na gruncie prawa cywilnego nie musi wyłączać jej skutków podatkowych. Powstanie obowiązku podatkowego zależy bowiem od wystąpienia zdarzeń określonych w ustawie. W konsekwencji – jak wskazał organ – fakt, że spółka działała w dobrej wierze i nie wiedziała o przestępnym pochodzeniu pojazdu, nie wyłączał powstania obowiązku w akcyzie. Bez wpływu na tę ocenę pozostawała również okoliczność, że po sprowadzeniu samochodu do Polski został on zatrzymany przez policję i zabezpieczony na potrzeby postępowania karnego.
Zapisz się do naszego newslettera i otrzymuj praktyczne wskazówki dla Twojego biznesu.
Organ uznał również, że w analizowanej sprawie nie wystąpiły przesłanki zastosowania art. 101 ust. 2a ustawy o podatku akcyzowym, który przewiduje brak obowiązku podatkowego, jeśli samochód zostanie dostarczony wewnątrzwspólnotowo lub wyeksportowany w terminie 30 dni od jego nabycia wewnątrzwspólnotowego. Konieczne jest przy tym potwierdzenie dokonanej dostawy lub eksportu odpowiednimi dokumentami, o których mowa w art. 107 ust. 3 ustawy.
W konsekwencji Dyrektor KIS rozstrzygnął, że po stronie spółki powstał obowiązek podatkowy z tytułu nabycia wewnątrzwspólnotowego samochodu osobowego, wskazując, że zgodnie z art. 101 ust. 2 pkt 1 ustawy momentem jego powstania był dzień przemieszczenia kampera na terytorium Polski.
Bez samochodu, ale z obowiązkiem rozliczenia akcyzy
Interpretacja ma istotne znaczenie dla przedsiębiorców zajmujących się sprowadzaniem i sprzedażą samochodów, nie tylko kamperów. Pokazuje bowiem, że ryzyko związane z zakupem pojazdu pochodzącego z kradzieży nie ogranicza się do utraty możliwości dysponowania pojazdem czy konieczności dochodzenia roszczeń wobec sprzedawcy. Może obejmować również obowiązek rozliczenia akcyzy.
W ocenie Dyrektora KIS dobra wiara nabywcy oraz późniejsze zatrzymanie samochodu przez organy ścigania nie wyłączają powstania obowiązku podatkowego, jeżeli wcześniej doszło do nabycia prawa rozporządzania pojazdem jak właściciel i jego przemieszczenia na terytorium Polski.
Autor tekstu:
Dominika Wiśniowska