

Błędny NIP nabywcy na fakturze. Czy można odliczyć z niej VAT?
Nabywca świadczenia może odliczyć VAT z faktury pomimo tego, że widnieje na niej błędny NIP – potwierdził Dyrektor KIS w wydanej niedawno interpretacji. Zdaniem organu takie prawo przysługuje podatnikowi, jeżeli na podstawie pozostałych danych na fakturze możliwe jest ustalenie, że nabywcą świadczenia jest ten konkretny podmiot. Błąd w zakresie NIP nabywcy nie ma wpływu na określenie zobowiązania podatkowego, a co za tym idzie na prawo podatnika do odliczenia podatku.
Obligatory KSeF. Significant changes in the new bill
The draft amendment to the VAT law published on March 15, 2023 confirms that the deadline for the introduction of obligatory e-invoicing will be postponed to July 1, 2024. It was also decided to take into account some of the demands of, among others, entrepreneurs, accountants and the IT sector, including the application of sanctions, as well as the possibility of issuing invoices before making a supply or providing a service.
Нова форма закону про допомогу громадянам України. Що змінилося?
Менш ніж через рік після початку війни в Україні законодавець вирішив внести зміни до спецзакону про допомогу громадянам цієї країни, які в'їхали на територію Польщі з 24 лютого 2022 року. Нові норми скасували 90-денний термін для оформлення в’їзду до Польщі, але введено 30-денний термін подання заяви на PESEL. Крім того зміни також визначили правила участі у витратах на проживання та харчування громадян України. Також змінилися правила оформлення дозволу на тимчасове проживання.
Obowiązkowy KSeF. Istotne zmiany w nowym projekcie ustawy
Projekt nowelizacji ustawy o VAT opublikowany 15 marca 2023 r. potwierdza, że termin wprowadzenia obowiązkowego e-fakturowania zostanie przesunięty na 1 lipca 2024 r. Zdecydowano się też na uwzględnienie części postulatów m.in. przedsiębiorców, księgowych i sektora IT, w tym dotyczące stosowania sankcji, a także możliwości wystawiania faktur przed dokonaniem dostawy bądź świadczeniem usługi.
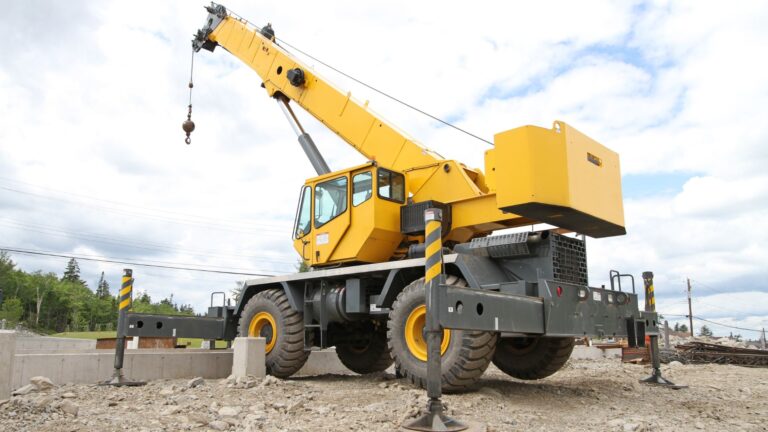
Czy żuraw samojezdny to środek transportu w rozumieniu ustawy o VAT?
Fakt, że żuraw samojezdny został skonstruowany w celu przenoszenia przedmiotów (a jest nim nawet zamocowany do niego dźwig) jest wystarczającą przesłanką do uznania go za środek transportu, co w konsekwencji oznacza konieczność zapłaty VAT w przypadku dokonania WNT takiego urządzenia, a także złożenia formularza VAT-23. Tak wynika ze stanowiska Komitetu ds. VAT przy Komisji Europejskiej, na którą powołał się organ podatkowy, wydając niedawną interpretację. W efekcie, choć dotychczasowa linia orzecznicza sądów była korzystna, może dojść do jej zmiany.
Nowy kształt ustawy o pomocy obywatelom Ukrainy. Co uległo zmianie?
Niespełna rok od rozpoczęcia wojny w Ukrainie ustawodawca zdecydował się na nowelizację specustawy o pomocy obywatelom tego państwa, którzy wjechali na terytorium Polski od 24 lutego 2022 r. Nowe regulacje zlikwidowały 90-dniowy okres na zawnioskowanie o rejestrację wjazdu do Polski, ale wprowadziły wynoszący 30 dni termin na złożenie wniosku o PESEL. Nowelizacja określiła ponadto reguły partycypacji w kosztach zakwaterowania i wyżywienia przez obywateli Ukrainy. Zmieniły się również zasady ubiegania się o zezwolenie na pobyt czasowy.
Komentarz Łukasza Andruszkiewicza dla Samar.pl
„Zarówno organy podatkowe, jak i sądy administracyjne, traktują kwestię wykorzystywania środka transportu przez podmiot inny niż podatnik szeroko, nie utożsamiając pojęcia «wykorzystywania» jedynie z faktyczną i bezpośrednią eksploatacją, ale także generowania przychodów w związku z takim środkiem transportu” – wyjaśnia Łukasz Andruszkiewicz, menedżer w Gekko Taxens, komentując dla IBRM Samar niedawny wyrok WSA w Olsztynie.
Supreme Administrative Court perpetuates line of case law – leasing without cost limitations
In a recent judgment, the Supreme Administrative Court (SAC) again ruled that the restrictions provided for debt financing costs do not apply to operating leases. The second analogous ruling in this case demonstrates the formation of a line of jurisprudence favorable to lessees, which may already be the basis for creating tax policy on this issue. The ruling may put leasing companies at a disadvantage, for whom the SAC's interpretation entails a greater risk of excess debt financing costs.
NSA utrwala linię orzeczniczą – leasing bez ograniczeń kosztowych
W niedawnym wyroku NSA ponownie orzekł, że w przypadku leasingu operacyjnego nie mają zastosowania ograniczenia przewidziane dla kosztów finansowania dłużnego. Drugi analogiczny wyrok w tej sprawie świadczy o ukształtowaniu się korzystnej dla leasingobiorców linii orzeczniczej, która może już być podstawą dla tworzenia polityki podatkowej w tej kwestii. Orzeczenie może stawiać w gorszym położeniu firmy leasingowe, dla których wykładnia NSA wiąże się z większym ryzykiem powstania nadwyżki kosztów finansowania dłużnego.
NSA o wydatkach eksploatacyjnych samochodów osobowych kwalifikowanych jako koszt projektu inwestycyjnego
W przypadku samochodów kwalifikowanych na gruncie ustawy o CIT jako osobowe, wykorzystywanych do celów tzw. mieszanych, kosztem podatkowym jest 75% poniesionego wydatku, który uwzględnia też kwotę podatku VAT niepodlegającego odliczeniu. Co jednak w przypadku, gdy wydatek ten staje się kosztem bezpośrednim inwestycji w toku, która po jej zakończeniu i oddaniu do używania będzie przedmiotem odpisów amortyzacyjnych? Tym niszowym zagadnieniem zajmował się NSA, którego orzeczenie jest niekorzystne dla podatnika. Czy jednak zawarta w nim teza jest nadal aktualna?
Najpierw leasing, potem wynajem? Szybsza amortyzacja niedostępna
Podatnik, który wykupił pojazd po zakończeniu umowy leasingu, przy jego amortyzacji nie może stosować indywidualnych stawek pozwalających na ukosztowienie auta w okresie 2,5 roku. Co do zasady powinien stosować metodę liniową i dokonywać odpisów amortyzacyjnych przez 5 lat, analogicznie jak przy nowych pojazdach. Ograniczenie, o którym mowa powyżej, wynika z obowiązujących od 1 stycznia 2021 r. przepisów ustawy o PIT oraz CIT. Znajduje to potwierdzenie w wydawanych interpretacjach i wyrokach, czego przykład stanowi niedawne orzeczenie WSA w Olsztynie.
Ukryte zyski na estońskim CIT – brutto czy netto?
W kontekście regulacji dotyczących estońskiego CIT wątpliwości księgowych nadal często wywołują nawet podstawowe – jak mogłoby się wydawać – zagadnienia. Za takie z pewnością można uznać sposób ustalenia podstawy opodatkowania z tytułu ukrytych zysków. Problematyczną kwestią jest to, czy ukryte zyski powinno się kalkulować w oparciu o kwotę brutto, netto czy jeszcze inną wartość. Okazuje się, że inne podejście należy przyjąć w odniesieniu do kosztów związanych z samochodami, inne zaś do pozostałych kategorii wydatków.
Wakacje kredytowe popularne, ale potrwają tylko do końca roku
Większość osób, które zaciągnęły kredyt mieszkaniowy w polskiej walucie, zdecydowało się skorzystać z tzw. wakacji kredytowych. To m.in. efekt tego, że na prawo do uzyskania wsparcia nie ma wpływu to, że kredytobiorca prowadzi w nieruchomości jednoosobową działalność gospodarczą lub przeznaczył ją na wynajem. Ustawa pomocowa nie wyłącza też możliwości skorzystania z wakacji przez konsumentów, których zobowiązania zostały wcześniej zrestrukturyzowane. Wiele wskazuje jednak na to, że w tym roku program dobiegnie końca.
Return relief – not only for Poles, but also for foreigners
The so-called return relief, which has been in place since the beginning of 2022, can be used not only by Poles returning to the country, but also by foreigners transferring tax residence to Poland. Although there is no shortage of conditions to be met in order to apply the preference, assuming that the maximum amount allowed is used, income of up to more than PLN 340,000 can be exempted. However, due to the draconian penalties that await taxpayers who make a mistake about the right to the relief, extreme caution should be exercised when using it.
Ulga na powrót – nie tylko dla Polaków, ale też obcokrajowców
Z istniejącej od początku 2022 r. tzw. ulgi na powrót mogą skorzystać nie tylko Polacy powracający do kraju, ale również obcokrajowcy przenoszący rezydencję podatkową do Polski. Choć warunków, które należy spełnić, by zastosować preferencję, nie brakuje, przy założeniu wykorzystania maksymalnej przysługującej kwoty, zwolnione z podatku mogą zostać przychody nawet do wysokości ponad 340 tys. zł. Z uwagi na drakońskie kary, które czekają ma podatników, którzy pomylą się co do prawa do ulgi, przy korzystaniu z niej należy jednak zachować szczególną ostrożność.
Umowy leasingu operacyjnego. Kiedy zgłaszać schemat?
Mimo że obowiązek raportowania schematów podatkowych MDR wszedł w życie 1 stycznia 2019 r., praktyka dotycząca kwalifikowania – jako schemat podatkowy – umów leasingu operacyjnego nie jest jednolita. Z wątpliwościami w tym zakresie mierzą się m.in. leasingobiorcy, którzy są informowani przez niektórych finansujących o zgłoszonym schemacie i numerze NSP nadanym przez Szefa KAS. Jak wynika z wyjaśnień Ministra Finansów, w takich przypadku leasingobiorca nie zawsze będzie zobowiązany do przesłania informacji MDR-3 jako korzystający.
Faktury wystawione przed dostawą. Sądy przychylne dla podatników
Choć zdaniem organów podatkowych faktury wystawione z naruszeniem terminu wskazanego w art. 106i ust. 7 ustawy o VAT nie uprawniają nabywcy do odliczenia wykazanego na nich podatku VAT, to zdaniem sądów takie prawo nabywcy przysługuje – tyle, że materializuje się ono z chwilą dokonania zapłaty lub dostawy towaru. Najnowszy wyrok NSA, wydany dla jednego z Klientów Gekko Taxens – w takiej sprawie nie jest jednak jednoznaczny. Mimo że niekorzystna dla podatnika interpretacja została uchylona, Sąd nie mógł dokonać merytorycznej oceny z uwagi na nieprawidłowe sformułowanie argumentacji przez Dyrektora KIS.
Również NSA korzystnie w sprawie korekty akcyzy od WNT samochodu osobowego
Już nie tylko rozstrzygnięcie WSA, ale także prawomocne orzeczenie NSA przyznaje podatnikom, m.in. importerom samochodów, prawo do korekty zapłaconego podatku akcyzowego. Można oczekiwać, że wyrok NSA przyczyni się do upowszechnienia stanowiska, zgodnie z którym podstawy opodatkowania akcyzą nie należy zawsze utożsamiać z kwotą wynikającą z pierwotnej faktury, ale niekiedy należy ją rozumieć szerzej – jako kwotę, na którą umówiły się strony transakcji. Wpływ na nią może mieć np. rabat, do którego prawo dokonujący WNT może nabyć już po momencie powstania obowiązku podatkowego.
Trafostacja na farmie fotowoltaicznej jednak bez podatku od nieruchomości?
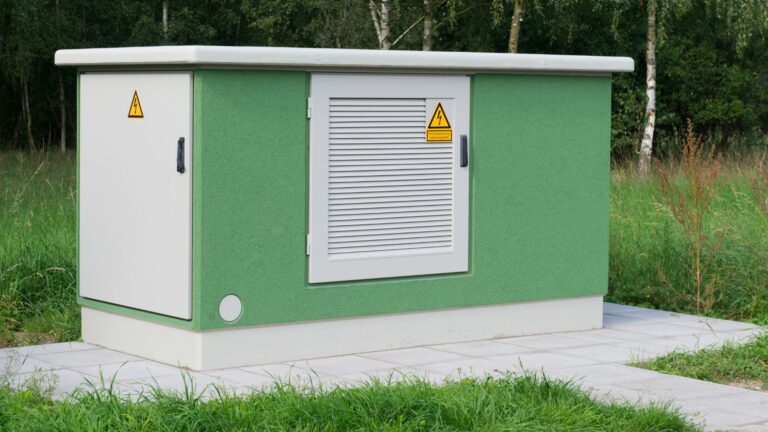
To, że organy podatkowe prezentują nieprzychylne podejście w kwestii opodatkowania stacji transformatorowych podatkiem od nieruchomości, traktując je jako budowle, od których należny jest podatek, nie jest niczym nowym. Bardziej zaskakiwać może wydane pod koniec 2022 r. orzeczenie NSA, w którym Sąd orzekł, że takie stacje nie podlegają temu opodatkowaniu. Hurraoptymizm nie jest jednak wskazany, ponieważ w przeszłości linia orzecznicza była zmienna i nadal trudno uznać ją za ugruntowaną.
Dividend exemption only for beneficial owner – Supreme Administrative Court says
The new withholding tax rules, which effectively has come into force with the “Polish Deal”, have made tax settlement drastically more difficult for remitters. One of the biggest challenges is determining whether - and possibly how - tax should be withheld in the case of dividend payments to foreign parent companies. Unfortunately, a recent ruling by the Supreme Administrative Court (SAC) only widens fuss in this regard.
Zwolnienie dywidendowe tylko przy rzeczywistym właścicielu – NSA zmienia zdanie
Nowe zasady poboru podatku u źródła, które efektywnie zaczęły obowiązywać wraz z Polskim Ładem, drastycznie utrudniły rozliczanie tego podatku płatnikom. Jednym z największych wyzwań jest określenie, czy – i ewentualnie jak – podatek powinien być pobierany w przypadku wypłat dywidend do zagranicznych spółek–matek. Niestety, najnowsze orzeczenie NSA jeszcze bardziej pogłębia chaos prawny w tym zakresie.
Dyrektywa work-life balance – zmiany dla pracowników i pracodawców
Wydłużenie okresu urlopu rodzicielskiego oraz wprowadzenie możliwości skorzystania z nowego zwolnienia spowodowanego siłą wyższą to niejedyne zmiany, które już niedługo ma wprowadzić ustawa, wdrażająca unijną dyrektywę work-life balance. Przepisy, które uchwalił Sejm, mają zapewnić także większą ochronę pracownikom, którzy korzystają z uprawnień wynikających z rodzicielstwa i zapewnić im większe możliwości pozostania na rynku pracy.
Income from abroad. How to properly account for them?
The development of remote work and the increasing mobility of workers, phenomena that accelerated during and after the pandemic period, have resulted in an increasing number of taxpayers facing obligations related to the settlement of income earned abroad (as well as the settlement of income earned in Poland by persons from abroad). Key in this context is, first of all, the correct determination of the so-called tax residency and the choice of the method of avoiding double taxation.
Dochody z zagranicy. Jak prawidłowo je rozliczyć?
Rozwój pracy zdalnej i rosnąca mobilność pracowników, czyli zjawiska, które uległy przyspieszeniu w okresie pandemii i po jej zakończeniu, spowodowały, że u coraz większej liczby podatników pojawiają się obowiązki związane z rozliczaniem dochodów uzyskanych za granicą (a także z rozliczeniem dochodów osiągniętych w Polsce przez osoby z zagranicy). Kluczowe w tym kontekście jest przede wszystkim poprawne ustalenie tzw. rezydencji podatkowej oraz wybór metody unikania podwójnego opodatkowania.