

Komentarz Marty Szafarowskiej dla Samar.pl
Dochody blisko 2,1 mln przedsiębiorców od przyszłego roku zmniejszą się! Będzie to spowodowane nowymi limitami amortyzacji samochodów. Dla aut spalinowych (i części hybryd) limit zostanie obniżony ze 150 do 100 tys. zł. Zmiany w tym zakresie uchwalono jeszcze w 2022 r., a obecny rząd jak dotąd nie zdecydował się na uchylenie bądź odroczenie przepisów przygotowanych przez poprzedników.
Cyfrowe archiwum zamiast papieru? Fiskus zmienia zdanie
W najnowszej interpretacji Dyrektor KIS odniósł się do tego, czy przechowywanie faktur wyłącznie w wersji elektronicznej – po ich zeskanowaniu i wprowadzeniu do systemu informatycznego – jest zgodne z przepisami podatkowym, a także czy wydatki udokumentowane takimi fakturami mogą być zaliczone do kosztów. Coraz więcej podatników nie chce już bowiem gromadzić oryginałów papierowych, wskazując, że ich formy elektroniczne spełniają niezbędne warunki techniczne i proceduralne.
Zmiany w CIT i PIT. Mniej biurokracji, więcej jasności i w końcu bezpieczeństwo dla PGK
Na początek 2026 r. planowane jest wejście w życie nowelizacji ustaw o PIT i CIT. Projekt z 8 maja 2025 r. (UDER23) to kolejny krok w realizacji rządowego planu deregulacji, którego celem jest uproszczenie przepisów, zmniejszenie obowiązków administracyjnych i większa przejrzystość systemu podatkowego. Zmiany dotyczą przede wszystkim spółek jawnych, podatkowych grup kapitałowych oraz firm działających w strefach ekonomicznych.
Bliżej zmian w prawie budowlanym. Co przewiduje nowy projekt ustawy?
Prawo budowlane to jeden z aktów prawnych wielokrotnie zmienianych w ostatnich latach. 24 kwietnia 2025 r. Ministerstwo Rozwoju i Technologii opublikowało nową wersję projektu nowelizacji przepisów. Pierwsza została ogłoszona już w lutym 2024 r. Nowe regulacje – o ile wejdą w życie – wprowadzą wiele zmian istotnych dla inwestorów i właścicieli nieruchomości.
Cesja leasingu finansowego. Sąd (wreszcie) wskazał, na kogo wystawić fakturę korygującą
Jeśli przeprowadzono cesję umowy leasingu i przy ostatecznym rozliczeniu umowy okazuje się, że wynagrodzenie za leasing różni się od tego, które zostało pierwotnie zafakturowane, korekta faktury ma być skierowana do pierwotnego korzystającego, a nie do przejmującego (na rzecz którego zostały przeniesione prawa i obowiązki z umowy leasingu w wyniku umowy cesji). W takiej sytuacji należy korygować fakturę wystawioną na rzecz pierwotnego korzystającego, dlatego że to wtedy z punktu widzenia podatku VAT doszło do dostawy towaru. To konkluzje wyroku WSA w Warszawie, który może zakończyć wątpliwości co do skutków w podatku VAT cesji umów leasingu finansowego.
Wcześniejsze zakończenie leasingu. Czy trzeba korygować koszty?
Korzystający z leasingu operacyjnego nie zawsze realizują umowę do samego końca. Zdarza się, że wykup przedmiotu leasingu następuje jeszcze przed upływem okresu przewidzianego w umowie. Czy wówczas poniesione już wydatki – opłata wstępna i raty leasingowe – nadal mogą być ujęte w kosztach podatkowych? Niedawna interpretacja Dyrektora KIS potwierdza, że taka sytuacja nie musi oznaczać obowiązku korekty, nawet jeśli zakończenie umowy nastąpiło przed upływem 40% normatywnego okresu amortyzacji.
Komisja Europejska chce zmian w okresowych badaniach technicznych pojazdów
Komisja Europejska opublikowała projekt nowelizacji trzech dyrektyw: w sprawie okresowych badań zdatności do ruchu drogowego pojazdów silnikowych i ich przyczep, w sprawie dokumentów rejestracyjnych pojazdów oraz w sprawie drogowej kontroli technicznej dotyczącej zdatności do ruchu drogowego pojazdów użytkowych poruszających się w Unii. Jeśli nowe regulacje wejdą w życie, posiadacze pojazdów będą musieli przygotować się na znaczące zmiany.
Solidarna odpowiedzialność podatkowa członków zarządu. TSUE ponownie krytyczny
Trybunał Sprawiedliwości UE po raz kolejny zabrał głos w sprawie solidarnej odpowiedzialności członków zarządu za zobowiązania podatkowe spółek kapitałowych. W najnowszym wyroku z 30 kwietnia 2025 r. TSUE podkreślił, że odpowiedzialność ta nie może być przypisywana automatycznie, wyłącznie na podstawie faktu powstania zaległości podatkowych. To sygnał, że polskie przepisy dotyczące solidarnej odpowiedzialności podatkowej członków zarządu wymagają pilnej i systemowej reformy.
Należności licencyjne w farmacji a rzeczywisty właściciel. Preferencja w WHT także dla sublicencjobiorcy?
W sektorze farmaceutycznym umowy licencyjne są powszechne. Licencje najczęściej dotyczą dossier, know–how czy patentów. To, że tego rodzaju prawa podlegają opodatkowaniu podatkiem u źródła (WHT), zwykle nie budzi wątpliwości. Przeważnie tego rodzaju prawa udzielane są przez ich właściciela. Co jednak w przypadku udzielenia licencji przez podmiot, który sam jest licencjobiorcą, a więc gdy dochodzi do zawarcia umowy sublicencyjnej?
Konkurs konkursowi nierówny. Co pozbawi prawa do preferencyjnego opodatkowania?
W przypadku organizowania przedsięwzięć nazywanych konkursami możliwość zastosowania stawki 10% ryczałtowego podatku dochodowego od wygranych, zależy m.in. od tego, czy rywalizacja pomiędzy uczestnikami przedsięwzięcia jest rzeczywista. Iluzoryczność rywalizacji może zachodzić na przykład wtedy, gdy większość uczestników otrzymuje wygraną. Najistotniejsze zagrożenie wiąże się jednak z taką sytuacją, gdy wszyscy pracownicy kontrahenta osiągną wymagany poziom sprzedaży i w rezultacie otrzymają identyczną nagrodę.
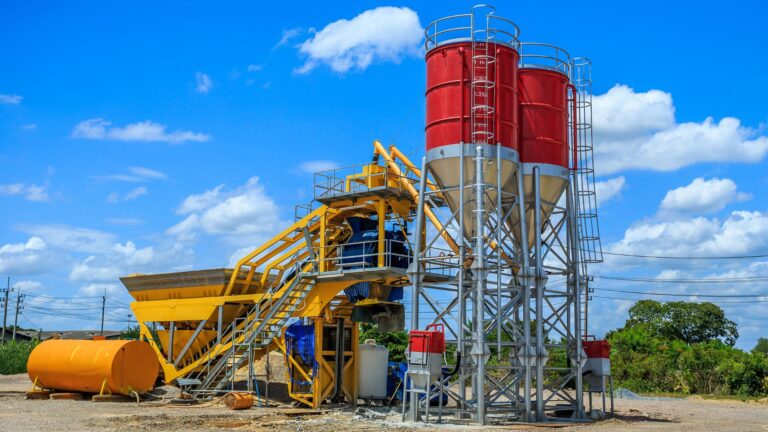
Czy wytwórnia mas bitumicznych i węzeł betoniarski podlegają opodatkowaniu PoN?
Obowiązujące od 1 stycznia 2025 r. nowe regulacje dotyczące opodatkowania podatkiem od nieruchomości (PoN) budynków i budowli nie rozwiązały wszystkich wątpliwości co do zakresu opodatkowania tym podatkiem. Co więcej, można nawet pokusić się o twierdzenie, że wiele sporów co do przedmiotów opodatkowania, które zostało „załagodzonych” orzecznictwem sądów administracyjnych, wybucha na nowo. Nie chodzi wyłącznie o kontenery. Przyjrzeć należy się również grupie maszyn budowlanych, służących do wytwarzania masy bitumicznej oraz betonu i ich kwalifikacji jako przedmiotu opodatkowania podatkiem od nieruchomości.
Refakturowanie usług obcych a odliczenie VAT. Jest wyrok NSA
Kwestia VAT przy refakturowaniu kosztów usług obcych od lat budzi wątpliwości podatników, m.in. instytucji finansowych oraz doradczych. Szczególnie problematyczne może być to, czy nabycie takich usług, które następnie są refakturowane na klienta, uprawnia do pełnego odliczenia VAT, nawet jeśli usługa obca w pewnym zakresie wspiera działalność zwolnioną. Stanowisko w tej sprawie zajął niedawno Naczelny Sąd Administracyjny.
Znamy finalny kształt nowelizacji przepisów dotyczących zatrudniania cudzoziemców
Ustawa z dnia 20 marca 2025 r. o warunkach dopuszczalności powierzania pracy cudzoziemcom na terytorium Rzeczypospolitej Polskiej została podpisana przez Prezydenta. Nowe przepisy mają na celu uporządkowanie i uproszczenie procedur związanych z zatrudnianiem cudzoziemców, ograniczenie nadużyć w tym obszarze oraz efektywniejsze włączanie obcokrajowców w polski rynek pracy.
Leasing operacyjny a schemat podatkowy – co wynika z interpretacji Ministra Finansów?
W opublikowanej ogólnej interpretacji Minister Finansów odniósł się do wątpliwości dotyczących obowiązku raportowania zawieranych umów leasingu operacyjnego jako tzw. schematów podatkowych (MDR). Choć interpretację trudno uznać za przełomową, to dostarcza ona wskazówek, w zakresie tego kiedy leasing może być schematem podatkowym, a także na kim spoczywa ciężar obowiązków związanych z raportowaniem.
Artykuł Macieja Gierady dla „Rzeczpospolitej”
„Stosowanie cen poniżej kosztów – nawet przy księgowym «wyrównaniu» – nie wystarczy, by spełnić wymogi ustawowe w zakresie cen transferowych. Wielu podatników będzie musiało zweryfikować modele kalkulacyjne i polityki cenowe” – pisze Maciej Gierada, partner w Gekko Taxens, w artykule publikowanym przez „Rzeczpospolitą”.
Nowe wytyczne dotyczące szkoleń z AML. Komunikat organów kontroli
Ustawa AML nakłada na instytucje obowiązane szereg obowiązków, w tym wdrożenia odpowiednich środków bezpieczeństwa finansowego. Jednym z nich jest konieczność przeprowadzania cyklicznych szkoleń, o których mowa w art. 52 ustawy. Komunikat nr 92 opublikowany 13 lutego 2025 r. przez organy kontroli (Generalnego Inspektora Informacji Finansowej [GIIF], Urząd Komisji Nadzoru Finansowego [UKNF] oraz Narodowy Bank Polski [NBP]) definiuje dobre praktyki i oczekiwania w tym zakresie.
Wyłączenie z minimalnego CIT – zmiana podejścia do grupy spółek
Nowa interpretacja indywidualna Dyrektora KIS może istotnie zmienić sposób, w jaki podatnicy podchodzą do wyłączenia z obowiązku zapłaty tzw. minimalnego podatku dochodowego. Stosowanie tego zwolnienia, głównie z uwagi na sposób sformułowania przepisów, od początku budziło liczne wątpliwości interpretacyjne. Okazuje się, że fiskus rewiduje swoje dotychczasowe stanowisko, co dla podatników oznacza konieczność stosowania mniej przychylnej wykładni.
Mobilne kontenery a podatek od nieruchomości. Problem niewątpliwie istnieje
Od 1 stycznia 2025 r. podatnicy, ale też organy podatkowe, mierzą się z nowym brzmieniem definicji budynków i budowli jako przedmiotów opodatkowania podatkiem od nieruchomości (PoN). Określenie „mierzą się” nie jest niestety przesadą, bowiem przyjęte przez ustawodawcę regulacje trudno uznać za jednoznaczne i precyzyjne, czego dowodem są m.in. wątpliwości co do opodatkowania PoN obiektów kontenerowych.
Komentarz Anny Ziemnickiej-Milej dla Samar.pl
Sejm pracuje nad zmianami w umowie leasingu, które są wyczekiwane zarówno przez finansujących, jak i korzystających. Tego tematu dotyczy komentarz adwokat Anny Ziemnickiej-Milej, partnera w Gekko Taxens, który publikuje IBRM Samar.
Leasing zwrotny po analizie przez NSA – jednoznaczne stanowisko co do opodatkowania VAT
Leasing zwrotny budzi kontrowersje w zasadzie od samego początku funkcjonowania leasingu w Polsce. Najnowsze orzecznictwo Naczelnego Sądu Administracyjnego rozwiewa jednak najistotniejszą z wątpliwości, jakie produkt ten wzbudzał w ostatnich latach. Z trzech wyroków wydanych w pierwszym kwartale 2025 r. wyłania się jeden spójny przekaz: leasing zwrotny nie stanowi jednej, spójnej czynności na gruncie VAT i nie korzysta ze zwolnienia z VAT. Sąd potwierdza, że w przypadku takich umów występują dwie odrębne czynności, które podlegają opodatkowaniu na zasadach ogólnych.
Zmiany w składce zdrowotnej przedsiębiorców na rok 2026
Na początku kwietnia Sejm przyjął projekt ustawy dążącej w swych założeniach do obniżenia składki zdrowotnej od 2026 r. Wbrew pierwotnym zapowiedziom, nie należy spodziewać się jednak powrotu do zasad sprzed zmian wprowadzonych tzw. Polskim Ładem. Choć dla dużego grona przedsiębiorców nowelizacja przepisów będzie oznaczać obniżenie wysokości składki zdrowotnej, korzyści nie będą aż tak znaczące z uwagi na wprowadzane równolegle zmiany o niekorzystnym charakterze.
Preferencyjne ceny w transakcjach powiązanych a obowiązki dokumentacyjne – precedensowy wyrok
Za sprawą wyroku z 12 marca 2025 r. WSA w Gliwicach dostarczył istotnych wskazówek dotyczących dokumentowania cen transferowych w transakcjach pomiędzy podmiotami powiązanymi. Sprawa dotyczyła spółki, która stosowała preferencyjne ceny sprzedaży poniżej kosztów wytworzenia, ale jednocześnie ujmowała w księgach przychód na poziomie rynkowym i opodatkowywała go zgodnie z zasadami cen rynkowych.
XIX Ranking Firm i Doradców Podatkowych „Dziennika Gazety Prawnej”
Gekko Taxens ponownie w gronie największych i najlepszych firm doradztwa podatkowego w Polsce! Z przyjemnością informujemy, że Gekko Taxens kolejny rok z rzędu znalazło się w gronie największych i najlepszych firm doradztwa podatkowego w Polsce według rankingu przygotowanego przez redakcję "Dziennika Gazety Prawnej”.
Jest nowy projekt dotyczący KSeF – harmonogram, zmiany i kluczowe daty
W miniony weekend Ministerstwo Finansów opublikowało najnowszą wersję projektu ustawy wprowadzającej Krajowy System e-Faktur oraz przekazało zaktualizowany harmonogram jego wdrożenia. Przedsiębiorców w szczególności mogą zainteresować regulacje dotyczące trybu offline oraz odroczenie obowiązku umieszczania numeru KSeF podczas dokonywania płatności.