

Nowe objaśnienia w zakresie transakcji rajowych – lepsze, ale nie idealne
Obowiązujące od początku 2021 r. przepisy dotyczące obowiązku dokumentowania transakcji rajowych doczekały się już dwóch projektów objaśnień. Najnowsze, z grudnia ubiegłego roku, prezentują nieco bardziej liberalne podejście do wymogów stawianych przed podatnikami, tym niemniej wydaje się, że ewentualne korzyści z uszczelniania systemu podatkowego nie uzasadniają tak rozległych wymagań – w szczególności natury weryfikacyjnej.
Wsteczna korekta amortyzacji – zielone światło od NSA
Stosując liniową metodę amortyzacji środków trwałych, podatnik może samodzielnie ustalić wysokość stawek – ich maksymalna wysokość ograniczona jest jednak w wykazie stawek amortyzacyjnych, w zależności od rodzaju środka trwałego. Co jednak w sytuacji, gdy podatnik zdecyduje się na zmianę stawki? Czy zmiana odnosi skutek tylko na przyszłość, czy też można dokonać wstecznej korekty stopy i odpisów amortyzacyjnych?
Składka na ubezpieczenie zdrowotne – jak ją liczyć w 2022 r.?
Do końca 2021 r. podatnicy mogli odliczyć od podatku PIT 7,75 % składki zdrowotnej, która wynosiła 9%. Na skutek zmian przepisów wprowadzonych w ramach tzw. Polskiego Ładu zasady związane z obliczaniem składki zdrowotnej uległy zmianie. Zlikwidowano także możliwość odliczenia składki zdrowotnej od podatku PIT. Sposób ustalania podstawy wymiaru składki zdrowotnej może dodatkowo zmienić nowelizacja, którą 9 lutego przyjął Sejm.
Odszkodowanie za zerwanie umowy bez VAT
Po stronie firm leasingowych często spotyka się wątpliwości dotyczące tego, czy odszkodowanie otrzymane za zerwanie umowy leasingu lub najmu z winy leżącej po stronie korzystającego podlega opodatkowaniu VAT. Do tej kwestii odniósł się Dyrektor Krajowej Informacji Skarbowej w interpretacji indywidualnej z 10 stycznia 2022 r. Warto jednak mieć świadomość dotychczasowych wyroków sądów w tej sprawie, a także stanowiska, które zajął Trybunał Sprawiedliwości Unii Europejskiej w sprawach podobnych, aczkolwiek nie identycznych.
Uproszczona metoda amortyzacji? Nie dla korzystających z leasingu finansowego
Uproszczona metoda amortyzacji, o której mowa w art. 22g ust. 10 ustawy o PIT, może dotyczyć wyłącznie nieruchomości wynajmowanej, wydzierżawianej lub używanej przez właściciela. Nie może być natomiast stosowana przez korzystającego z nieruchomości mieszkalnych będących przedmiotem leasingu finansowego – tak orzekł Naczelny Sąd Administracyjny w wyroku z 20 stycznia 2022 r., sygn. II FSK 984/19, potwierdzając stanowisko fiskusa w tej sprawie.
Podatkowe eldorado dla samochodów w Polskim Ładzie? Przepisy na „tak”, fiskus przeciwny
Jednym z najważniejszych elementów Polskiego Ładu z perspektywy polskich przedsiębiorców jest tzw. estoński CIT. Wiele mówi się o tym, że ta forma opodatkowania oznacza też prawdziwe eldorado dla firmowych samochodów. Z czego wynikają takie twierdzenia? I czy regulacje dotyczące zaliczania w koszty wydatków związanych z samochodami przez spółki, które weszły do systemu estońskiego rzeczywiście są tak korzystne, jak jest to niekiedy przedstawiane?
Przekształcenie prawa użytkowania wieczystego w prawo własności odrębną dostawą towarów
W najnowszej interpretacji ogólnej Minister Finansów uznał, że przekształcenie prawa użytkowania wieczystego w prawo własności z mocy prawa stanowi odrębną dostawę towarów. Stanowisko resortu stoi w sprzeczności z utrwaloną linią interpretacyjną organów, które wręcz jednolicie uznawały, że czynność tę należy traktować jak (ostatnią) opłatę z tytułu ustanowienia danego użytkowania wieczystego. Skąd zatem ta zmiana? I jakie są jej konsekwencje?
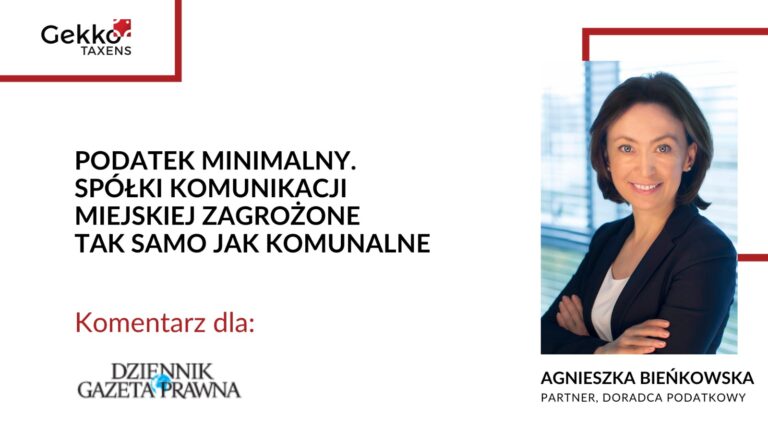
Komentarz Agnieszki Bieńkowskiej dla „Dziennika Gazety Prawnej”
„Dziennik Gazeta Prawna” informuje, że Polski Ład zagraża istnieniu niektórych spółek komunikacji miejskiej. Wszystko z powodu podatku minimalnego, który zapłacą najmniej rentowne firmy. Wśród nich znajdują się właśnie przedsiębiorstwa użyteczności publicznej, które właściwie z definicji nie działają dla zysku i są rozliczane w ramach tzw. rekompensaty kosztów.
There is a chance of no healthcare contribution for proxies and foreign board members
From the beginning of 2022, persons appointed to perform functions by virtue of an act of appointment who receive remuneration in this respect, such as members of the management board, have been covered by the obligation to pay healthcare contribution. However, the matter is not clear in the case of foreigners, as well as proxies. The solution may be a request for an individual ruling to the NFZ (National Health Fund).
Jest szansa na brak składki zdrowotnej dla prokurentów i zagranicznych członków zarządu
Od początku 2022 r. osoby powołane do pełnienia funkcji na mocy aktu powołania, które pobierają z tego tytułu wynagrodzenie, np. członkowie zarządu, zostały objęte obowiązkiem opłacania składki na ubezpieczenie zdrowotne. Sprawa nie jest jednak jednoznaczna w przypadku cudzoziemców, a także prokurentów. Rozwiązaniem może być wniosek o interpretację indywidualną do NFZ.
Transakcja kontrolowana – resort finansów wyjaśnia, jak należy ją rozumieć
Celem interpretacji ogólnej Ministra Finansów z 29 grudnia 2021 r. jest wyjaśnienie, jak należy rozumieć definicję transakcji kontrolowanej oraz jak pojmować poszczególne jej elementy składowe uwzględniane przy ocenie, czy dane działanie gospodarcze stanowi transakcję kontrolowaną. Interpretacja ma pomóc w trafniejszej klasyfikacji poszczególnych działań przez podatników. Niewykluczone jednak, że dzięki niemu ujednolicona zostanie też linia interpretacyjna prezentowana przez organy podatkowe.
Brak przelewu w obowiązkowym MPP nie musi oznaczać wyłączenia wydatku z kosztów
Jeśli w wyniku pomyłki przedsiębiorca dokona płatności, wobec której należało zastosować komunikat przelewu i formułę split payment, z pominięciem mechanizmu podzielonej płatności, ale sprzedawca zwróci należność na jego firmowe konto bankowe, a nabywca ureguluje płatność ponownie – już z zastosowaniem formuły split payment, to wydatek taki będzie mógł zostać zaliczony do kosztów podatkowych. Prawidłowość takiego stanowiska potwierdził fiskus.
Wynajem leasingowanego pojazdu. Czy należy stosować limit?
Zdarza się, że leasingowany pojazd jest dalej przekazywany do wykorzystywania przez innych użytkowników – przykładowo w ramach najmu. Co jednak w sytuacji, gdy pojazd użytkowany jest zarówno przez leasingobiorcę, jak i dalszego najemcę? Czy ograniczenie w zaliczeniu rat leasingowych do kosztów podatkowych odnosi się do ich całkowitej wysokości, czy ich części – zgodnie z proporcjonalnym wykorzystaniem pojazdu przez każdy z tych podmiotów?
Firmy leasingowe (raczej) bez podatku przychodowego. Ale może on zaszkodzić branży
Choć wśród instytucji finansowych wyłączonych z ryzyka zapłaty podatku minimalnego nie uwzględniono firm leasingowych, to i tak w praktyce podatek minimalny zapewne nie będzie ich dotyczył, nawet jeśli ich „wstępna” rentowość będzie wynosiła 1%. Istnieje jednak niewielkie grono klientów, którzy z uwagi na podatek minimalny mogliby być zainteresowani zmianą formy finansowania z leasingu np. na pożyczkę.
Leasing companies (rather) without income tax. But it could hurt the business
Although leasing companies are not included among the financial institutions excluded from the risk of paying the minimum tax, in practice the minimum tax will probably not apply to them anyway, even if their "initial" profitability is 1%. However, there is a small group of customers who, because of the minimum tax, might be interested in changing their form of financing from leasing, for example, to a loan.
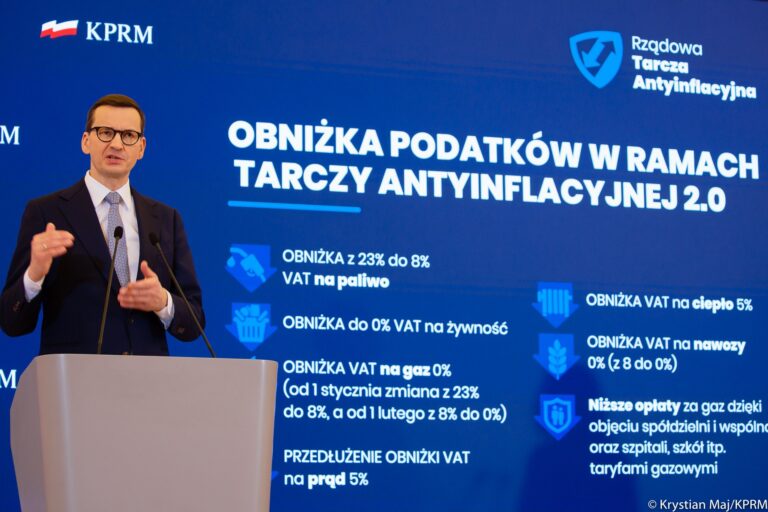
Jakie konsekwencje rządowej Tarczy Antyinflacyjnej 2.0.?
Po rozpatrzeniu poprawek Senatu 26 stycznia 2022 r. Sejm ostatecznie ustalił treść projektu ustawy z 13 stycznia 2022 r. o zmianie ustawy o podatku VAT, nazywanej tzw. Tarczą Antyinflacyjną 2.0. Ustawa uzyskała już podpis Prezydenta, co oznacza, że od 1 lutego 2022 r. do 31 lipca 2022 r. przedsiębiorcy będą stosować niższe stawki VAT m.in. na podstawowe produkty żywnościowe oraz paliwo.
Ulga dla klasy średniej – kto skorzysta, a kto powinien zrezygnować?
Polski Ład obowiązuje niecały miesiąc, a wątpliwości z nim związane pojawiają się w tempie zatrważającym. Po zamieszaniu związanym z formularzem PIT-2, a następnie wydanym 7 stycznia 2022 r. rozporządzeniem (które miało rozwiązać problem obliczania zaliczek na PIT, finalnie doprowadziło jednak do jeszcze większego chaosu), przyszedł czas na ulgę dla klasy średniej.
Od 1 stycznia 2022 r. korekta JPK V7 bez czynnego żalu
Korygując część ewidencyjną pliku JPK V7, poza przesłaniem samej korekty, należało również przesłać zawiadomienie o czynnym żalu. Taki stan rzeczy zmienił Polski Ład. Dzięki zmianie przepisów Kodeksu karnego skarbowego osoby, które dopuszczą się nieprawidłowości przy przesłaniu księgi, są zwolnione z odpowiedzialności – o ile złożą prawnie skuteczną korektę. Dzięki temu zredukowano obowiązki administracyjne, a także uspójniono system podatkowy.
Estoński CIT 2.0 już dostępny. Może z niego skorzystać więcej podmiotów
Polski Ład, choć wprowadza wiele niekorzystnych zmian dla przedsiębiorców, zawiera również pozytywne rozwiązania, które można uznać za pewien ukłon w kierunku polskich spółek, przede wszystkim z prostą strukturą. Takie firmy nie będą zagrożone zapłatą podatku minimalnego. Będą za to mogły skorzystać z estońskiego CIT, oferującego zdecydowanie niższe efektywne opodatkowanie niż w przypadku standardowego CIT.
Pospieszne próby łatania Polskiego Ładu
Od momentu uchwalenia Polskiego Ładu można było spodziewać się, że rewolucyjne zmiany w zakresie podatków oraz składki zdrowotnej – wprowadzane ekspresowo i bez konsultacji z biznesem – doprowadzą do pojawienia się wielu nieścisłości. Pierwsze pojawiły się zaledwie kilka dni po rozpoczęciu obowiązywania przepisów. Ministerstwo Finansów zareagowało natychmiastowo, wydając rozporządzenie, które jednak może być… niezgodne z Konstytucją.
WNT samochodu w ramach umowy zlecenia – kto zapłaci akcyzę?
Wykonanie choćby jednej czynności podlegającej opodatkowaniu akcyzą oznacza powstanie obowiązku podatkowego. Późniejsze podjęcie innych działań podlegających opodatkowaniu, nie spowoduje już powstania obowiązku podatkowego. W rezultacie, jeżeli właściciel pojazdu przemieści go do Polski, to on stanie się podatnikiem z tytułu akcyzy, a nie podmiot, któremu zlecono wyszukanie, nabycie, a także rejestrację pojazdu.
Noty obciążeniowe i noty korygujące a Krajowy System e-Faktur
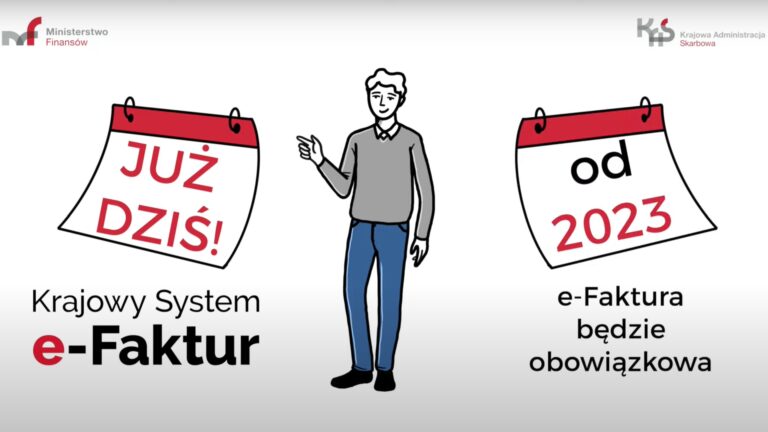
Krajowy System e-Faktur wystartował 1 stycznia 2022 r. Przez cały bieżący rok i pierwszy kwartał 2023 r. korzystanie z Systemu ma być dobrowolne. Jest więc jeszcze ponad rok, aby przygotować się do jego obligatoryjnego stosowania i nowej rzeczywistości. Jednym z kroków, jakie należy wykonać, jest przegląd wystawianych i otrzymywanych dokumentów finansowo-księgowych. Nie wszystkie bowiem z nich będą mogły być wystawiane i co za tym idzie otrzymywane w KSeF.
Renta planistyczna a opłata adiacencka w obrocie nieruchomościami
Mimo iż terminy „renta planistyczna” oraz „opłata adiacencka” funkcjonują w obrocie nieruchomościami od wielu lat, ich nałożenie stanowi zwykle dość istotne, dodatkowe obciążenie finansowe dla właścicieli bądź użytkowników wieczystych nieruchomości, którzy często są zaskoczeni obowiązkiem poniesienia tych opłat. Warto zatem usystematyzować wiedzę w zakresie tego, w jakich sytuacjach należne są obie opłaty, kto ustala ich wysokość oraz kto jest zobowiązany do ich zapłaty.
Leasing walutowy. Fiskus nieudolnie próbuje łatać lukę prawną
Wydana niedawno interpretacja może stanowić problem dla firm oferujących leasing walutowy. Wynika z niej, że w przypadku sprzedaży przedmiotu leasingu, finansujący powinien dokonać przeliczenia otrzymanej ceny na złote w dacie powstania przychodu i tak przeliczony dochód przyrównać do hipotetycznej wartości netto. Jeśli przychód będzie mniejszy, fiskus oczekuje, by cena wykupu została ustalona w oparciu o wartość rynkową.