

Nabycie wierzytelności regularnych a zwolnienie z VAT – nowy wyrok NSA
Czy nabycie przez bank terminowo spłacanych i nie wymagających windykacji wierzytelności bez jednoczesnego świadczenia jakichkolwiek dodatkowych usług na rzecz zbywcy…

Czy nabycie przez bank terminowo spłacanych i nie wymagających windykacji wierzytelności bez jednoczesnego świadczenia jakichkolwiek dodatkowych usług na rzecz zbywcy…
Zagadnienie kwalifikacji na gruncie podatku VAT udziału własnego w likwidacji szkody stale budzi wątpliwości interpretacyjne po stronie przedsiębiorców z branży…
O stosowaniu nowych limitów do trwających umów leasingu pisaliśmy już wielokrotnie, omawiając stanowisko Ministerstwa Finansów i Dyrektora KIS, konsekwentnie uznających,…
Rabat pośredni to popularna zachęta dla nabywców towarów, stosowana m.in. w przypadku samochodów. Brak przepisu ustawy o VAT regulującego wprost…
Obowiązujące od 1 stycznia 2025 r. nowe regulacje dotyczące podatku od nieruchomości, przede wszystkim w zakresie ponownego zdefiniowania przedmiotu opodatkowania,…
Wydawałoby się, że rozliczenie leasingu w działalności gospodarczej to formalność. Jest umowa, są raty, więc są też koszty. Jednak interpretacja z 2 kwietnia 2026 r. wydana przez Dyrektora KIS pokazuje, że w praktyce nie zawsze jest to takie proste. Stan faktyczny opisany przez wnioskodawcę był jednak dalece niestandardowy. Po pierwsze, jak wskazał, nie dysponował fakturami, a po drugie, części płatności dokonał z rachunku swojego ojca.
Choć część zmian dotyczących krajowego podatku minimalnego, które wynikają z projektu nowelizacji przepisów o podatkach dochodowych, należy oceniać pozytywnie, Ministerstwo…
Choć uzyskanie korzystnego rozstrzygnięcia w procedurze nadzwyczajnej często kończy się niepowodzeniem z uwagi na błędy podatników popełnione przy sporządzaniu wniosku, to zastosowanie tego trybu daje realne szanse powodzenia m.in. w przypadku decyzji akcyzowych dotyczących tzw. miękkich hybryd (MHEV), które są sprzeczne z interpretacją ogólną Ministra Finansów i stanowiskiem sądów administracyjnych.
W marcu Ministerstwo Finansów powróciło z kolejną wersją projektu szerokiej nowelizacji ustaw o podatkach dochodowych. Zawiera ona szereg rozwiązań mających…
Konkluzje wydawanych w ostatnich miesiącach interpretacji Dyrektora KIS dotyczących możliwości zaliczenia do kosztów podatkowych wydatków wynikających z umów leasingu są…
Podatnicy z przesuniętym rokiem podatkowym powinni zwrócić szczególną uwagę na znowelizowane przepisy w zakresie limitów amortyzacji samochodów osobowych. W ich…
W lutym 2026 r. Dyrektor KIS wydał interpretację indywidualną, która na pierwszy rzut oka wiąże się z rewolucyjnym podejściem do…
Minister Finansów i Gospodarki opublikował ostateczną wersję projektu nowelizacji ustaw o PIT i CIT, określanej jako tzw. ustawa uszczelniająca. Projekt…
Czy wydatek poniesiony przez leasingodawcę po przekazaniu pojazdu korzystającemu do używania może zwiększać wartość początkową środka trwałego? Do tej kwestii…
Sprawa opłat dodatkowych pobieranych przez firmy leasingowe w związku z mandatami i wykroczeniami drogowymi trafiła ostatecznie przed Naczelny Sąd Administracyjny.…
W odpowiedzi na pytanie prejudycjalne zadane przez NSA Sąd UE wydał wyrok, który będzie miał ogromny wpływ na praktykę postępowania…
W wydanej 26 lutego 2026 r. interpretacji ogólnej Minister Finansów potwierdził, że tzw. miękkie hybrydy (MHEV) są objęte obniżoną stawką…
Fiskus wydał interpretację, w której odpowiedział m.in. na pytanie, czy wydatki na opłatę wstępną i raty leasingowe auta elektrycznego w…
Obowiązkowe e-fakturowania zmienia dotychczasowy sposób wystawiania i przekazywania dokumentów, a fakt, że od 1 kwietnia 2026 r. będą one już…
Obowiązujące od 1 stycznia 2026 r. regulacje co do zasady obniżyły limity kosztów podatkowych z tytułu amortyzacji lub wydatków na korzystanie z samochodu osobowego na postawie umowy leasingu operacyjnego, umowy najmu, dzierżawy lub umowy o podobnym charakterze. W wielu przypadkach organy podatkowe oczekują jednak stosowania obniżonego limitu także dla hybryd typu plug-in, mimo odmiennych założeń ustawodawcy.
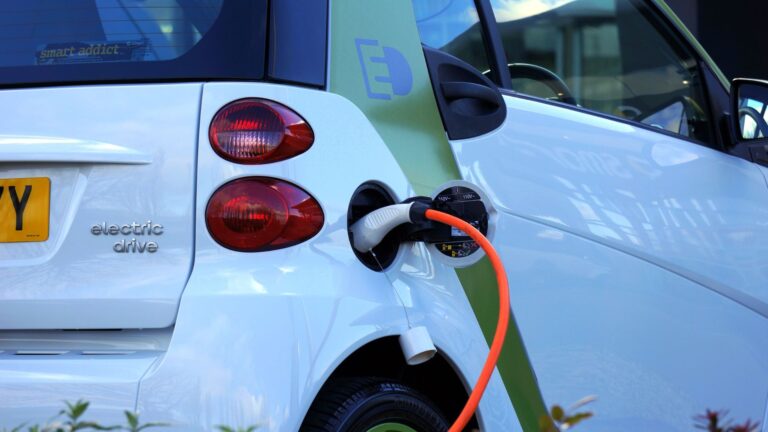
Pracodawcy, którzy zwracają pracownikom koszty podróży służbowych odbywanych prywatnymi samochodami elektrycznymi, wodorowymi lub hybrydowymi, mogą zaliczyć te wydatki w całości do kosztów uzyskania przychodu. Nie znajdą w tym przypadku zastosowania limity tzw. kilometrówki, stosowane w przypadku klasycznych aut spalinowych. Tak wynika z interpretacji zmieniającej Szefa KAS z 18 stycznia 2026 r., która odwraca wcześniejsze, niekorzystne stanowisko fiskusa.