

Zbiorniki a podatek od nieruchomości. Problemy na horyzoncie
Od 1 stycznia 2025 r. zarówno podatnicy, jak i organy podatkowe stoją przed trudnym zadaniem przełożenia nowych definicji budynków i…

Od 1 stycznia 2025 r. zarówno podatnicy, jak i organy podatkowe stoją przed trudnym zadaniem przełożenia nowych definicji budynków i…
Od 1 stycznia 2026 r. będą obowiązywały nowe limity amortyzacji samochodów. Zmiany w tym zakresie zostały uchwalone w 2022 r. Najważniejszą zmianą jest obniżenie limitu – ze 150 do 100 tys. zł – dla samochodów, których emisja CO2 przekracza 50 g/km, a więc wszystkich aut spalinowych i większości hybryd. Co istotne, ustawodawca przewidział przepisy przejściowe dla pojazdów będących środkiem trwałym podatnika, ale nie uwzględnił podobnych regulacji odnoszących się do aut, które są przedmiotem leasingu.
NSA po raz kolejny potwierdził, że podatnik ma prawo do obniżenia stawek amortyzacyjnych również za lata ubiegłe, o ile nie upłynął okres przedawnienia zobowiązania podatkowego, choć wcześniej w tej sprawie Dyrektor KIS uznał takie działanie za niedopuszczalne. Rozstrzygnięcie ma istotne znaczenie m.in. dla podmiotów, którzy generują straty podatkowe.
Sprzedaż wierzytelności wynikających z umów leasingu przez finansującego jest jedną z form finansowania działalności spółek leasingowych, czy też poprawy ich płynności finansowej. Opisany model transakcji nie budzi co do zasady wątpliwości interpretacyjnych od strony prawa cywilnego, w przeciwieństwie do aspektów prawnopodatkowych, które są przedmiotem sporów firm leasingowych z organami podatkowymi. Wątpliwości budzi m.in. sytuacja, w której wierzytelności z tytułu umów leasingu stają się nieściągalne. Właśnie do tej kwestii odniósł się NSA w wyroku z 5 czerwca 2025 r.
Czy oddział przedsiębiorcy zagranicznego działający na terytorium Polski jest zobowiązany do uzyskania odrębnego numeru identyfikacji podatkowej (NIP) dla celów realizacji obowiązków płatnika PIT oraz składek ZUS? W tej kwestii nie było zgody pomiędzy Dyrektorem KIS, wskazującym na osobny obowiązek ewidencyjny, a WSA w Poznaniu, który uznał jednolitość rejestracyjną przedsiębiorcy jako wystarczającą. Z tego powodu rozstrzygnięcia musiał dokonać Naczelny Sąd Administracyjny.
W wyroku z 8 maja 2025 r. WSA w Krakowie odniósł się do kwestii możliwości zaliczenia do kosztów uzyskania przychodów strat wynikających z kradzieży środków pieniężnych z rachunku bankowego. Odnosząc się do tego potencjalnie istotnego dla wielu przedsiębiorców zagadnienia, Sąd wskazał, że brak dochowania należytej staranności przez podatnika wyklucza możliwość ujęcia takich strat jako kosztów podatkowych w rozumieniu ustawy o PIT.
Interpretacja indywidualna wydana przez Dyrektora KIS 28 kwietnia 2025 r. dostarcza wskazówek dotyczących ustalenia wartości początkowej leasingowanych pojazdów. Fiskus odniósł się w niej m.in. do kosztów wyposażenia dodatkowego i gwarancji. Z rozstrzygnięcia wynika jednak, że równie ważny co charakter danego wydatku jest moment jego poniesienia, a więc czy następuje on przed czy po przekazaniu pojazdu do użytkowania.
Zagadnienia związane z podatkiem akcyzowym od samochodów osobowych importowanych do Polski bądź nabywanych w ramach WNT nie tracą na aktualności. Problemem, z którym coraz częściej mierzą się nabywcy używanych pojazdów, jest brak zapłaty akcyzy przez sprzedawcę – mimo że formalnie to na nim spoczywał ten obowiązek. Czy w takiej sytuacji fiskus może obciążyć akcyzą kupującego? Interpretacja indywidualna Dyrektora KIS z kwietnia 2025 r. daje odpowiedź – choć niekoniecznie satysfakcjonującą dla podatników.
Jeśli przeprowadzono cesję umowy leasingu i przy ostatecznym rozliczeniu umowy okazuje się, że wynagrodzenie za leasing różni się od tego, które zostało pierwotnie zafakturowane, korekta faktury ma być skierowana do pierwotnego korzystającego, a nie do przejmującego (na rzecz którego zostały przeniesione prawa i obowiązki z umowy leasingu w wyniku umowy cesji). W takiej sytuacji należy korygować fakturę wystawioną na rzecz pierwotnego korzystającego, dlatego że to wtedy z punktu widzenia podatku VAT doszło do dostawy towaru. To konkluzje wyroku WSA w Warszawie, który może zakończyć wątpliwości co do skutków w podatku VAT cesji umów leasingu finansowego.
Korzystający z leasingu operacyjnego nie zawsze realizują umowę do samego końca. Zdarza się, że wykup przedmiotu leasingu następuje jeszcze przed upływem okresu przewidzianego w umowie. Czy wówczas poniesione już wydatki – opłata wstępna i raty leasingowe – nadal mogą być ujęte w kosztach podatkowych? Niedawna interpretacja Dyrektora KIS potwierdza, że taka sytuacja nie musi oznaczać obowiązku korekty, nawet jeśli zakończenie umowy nastąpiło przed upływem 40% normatywnego okresu amortyzacji.
Komisja Europejska opublikowała projekt nowelizacji trzech dyrektyw: w sprawie okresowych badań zdatności do ruchu drogowego pojazdów silnikowych i ich przyczep, w sprawie dokumentów rejestracyjnych pojazdów oraz w sprawie drogowej kontroli technicznej dotyczącej zdatności do ruchu drogowego pojazdów użytkowych poruszających się w Unii. Jeśli nowe regulacje wejdą w życie, posiadacze pojazdów będą musieli przygotować się na znaczące zmiany.
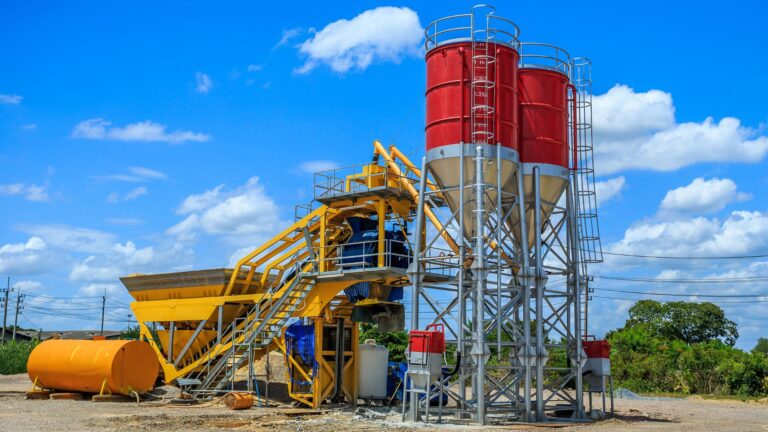
Obowiązujące od 1 stycznia 2025 r. nowe regulacje dotyczące opodatkowania podatkiem od nieruchomości (PoN) budynków i budowli nie rozwiązały wszystkich wątpliwości co do zakresu opodatkowania tym podatkiem. Co więcej, można nawet pokusić się o twierdzenie, że wiele sporów co do przedmiotów opodatkowania, które zostało „załagodzonych” orzecznictwem sądów administracyjnych, wybucha na nowo. Nie chodzi wyłącznie o kontenery. Przyjrzeć należy się również grupie maszyn budowlanych, służących do wytwarzania masy bitumicznej oraz betonu i ich kwalifikacji jako przedmiotu opodatkowania podatkiem od nieruchomości.
Kwestia VAT przy refakturowaniu kosztów usług obcych od lat budzi wątpliwości podatników, m.in. instytucji finansowych oraz doradczych. Szczególnie problematyczne może być to, czy nabycie takich usług, które następnie są refakturowane na klienta, uprawnia do pełnego odliczenia VAT, nawet jeśli usługa obca w pewnym zakresie wspiera działalność zwolnioną. Stanowisko w tej sprawie zajął niedawno Naczelny Sąd Administracyjny.
W opublikowanej ogólnej interpretacji Minister Finansów odniósł się do wątpliwości dotyczących obowiązku raportowania zawieranych umów leasingu operacyjnego jako tzw. schematów podatkowych (MDR). Choć interpretację trudno uznać za przełomową, to dostarcza ona wskazówek, w zakresie tego kiedy leasing może być schematem podatkowym, a także na kim spoczywa ciężar obowiązków związanych z raportowaniem.
Od 1 stycznia 2025 r. podatnicy, ale też organy podatkowe, mierzą się z nowym brzmieniem definicji budynków i budowli jako przedmiotów opodatkowania podatkiem od nieruchomości (PoN). Określenie „mierzą się” nie jest niestety przesadą, bowiem przyjęte przez ustawodawcę regulacje trudno uznać za jednoznaczne i precyzyjne, czego dowodem są m.in. wątpliwości co do opodatkowania PoN obiektów kontenerowych.
Leasing zwrotny budzi kontrowersje w zasadzie od samego początku funkcjonowania leasingu w Polsce. Najnowsze orzecznictwo Naczelnego Sądu Administracyjnego rozwiewa jednak najistotniejszą z wątpliwości, jakie produkt ten wzbudzał w ostatnich latach. Z trzech wyroków wydanych w pierwszym kwartale 2025 r. wyłania się jeden spójny przekaz: leasing zwrotny nie stanowi jednej, spójnej czynności na gruncie VAT i nie korzysta ze zwolnienia z VAT. Sąd potwierdza, że w przypadku takich umów występują dwie odrębne czynności, które podlegają opodatkowaniu na zasadach ogólnych.
Zmiana formy umowy leasingu może wreszcie stać się faktem. Sejm uchwalił projekt tzw. ustawy deregulacyjnej, która przewiduje m.in. odejście od wymogu formy pisemnej umowy leasingu na rzecz formy dokumentowej, ale z zachowaniem rygoru nieważności. To długo wyczekiwana zmiana, która wpisuje się w potrzeby leasingodawców oraz ich klientów. Aby weszła ona w życie, ustawa musi jeszcze zostać przegłosowana przez Senat, a następnie podpisana przez Prezydenta.
Opodatkowanie VAT opłat dodatkowych do umowy leasingu i najmu pozostaje przedmiotem sporów podatników z organami podatkowymi. Ich istotą jest to, które z dodatkowych należności należnych finansującym od korzystających i wynikających z umów leasingu, są ściśle i nierozerwalnie związane z usługą leasingu, stanowiąc wraz z nią usługę kompleksową opodatkowaną podatkiem VAT według stawki właściwej dla usługi leasingu. W niedawnym wyroku WSA w Warszawie uchylił co prawdę interpretację Dyrektora KIS, ale do czasu zajęcia stanowiska przez NSA ta sprawa pozostaje otwarta.
Czy w sytuacji gdy pojazd wykorzystywany jest zarówno w działalności gospodarczej, jak i prywatnie, podatnik może zachować prawo do pełnego odliczenia VAT, jeśli częściowo wynajmie auto innym podmiotom? Spór w tym zakresie, który trwał od 2021 r., właśnie rozstrzygnął Naczelny Sąd Administracyjny.
W związku z tytułowym pytaniem ZUS wydał interpretację, w której odniósł się do kwestii oskładkowania świadczeń związanych z dojazdem do pracy. Wnioskodawca był przekonany, że nie musi uwzględniać wartość takich kart w podstawie wymiaru składek. Jednak ze stanowiska ZUS wynika, że karty przedpłacone nie powinny być traktowane jako forma niepieniężnego zakupu, a ich użycie nie wyłącza konieczności wliczania ich wartości do podstawy wymiaru składek na ubezpieczenie społeczne.
Nowe przepisy dotyczące podatku akcyzowego, wynikające z nowelizacji ustawy o VAT, ustawy o podatku akcyzowym oraz niektórych innych ustaw weszły w życie 1 kwietnia 2025 r. Zakładają one dwa kluczowe rozwiązania: ułatwienie zwrotu akcyzy dla pojazdów przeznaczonych na eksport oraz zwolnienie z akcyzy dla aut wykorzystywanych do jazd testowych w ramach badań naukowych lub prac-rozwojowych. Ministerstwo Finansów zapowiada jednak kolejne zmiany w akcyzie dotyczącej samochodów osobowych.