Urządzenia techniczne a podatek od nieruchomości. Konieczna nowelizacja przepisów?
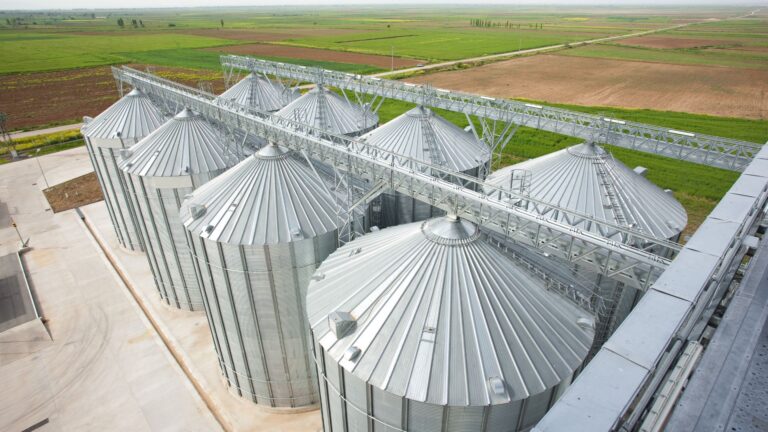
W obecnie obowiązującym porządku prawnym trudno mówić o jednolitym opodatkowaniu podatkiem od nieruchomości urządzeń technicznych, takich jak myjnie samochodowe, silosy, wytwórnie mas bitumicznych czy węzły betoniarskie. Wynika to m.in. z tego, że pojęcie „urządzenia technicznego” nie zostało zdefiniowane przez ustawodawcę w ustawie o podatkach i opłatach lokalnych. Odsyła ona do definicji zawartych w prawie budowlanym, które nie do końca można przenieść wprost do podatku od nieruchomości. Wątpliwości po stronie właścicieli takich przedmiotów, wśród których licznie reprezentowane są firmy leasingowe, pogłębia również niejednolita linia orzecznicza.