Kategoria CIT

Niewiążąca opinia klasyfikacyjna GUS – czy warto o nią występować?

Choć klasyfikacja statystyczna jest elementem prawa podatkowego, to organy – wbrew stanowisku NSA – odmawiają wydawania interpretacji w tym zakresie, pozostawiając podatników z możliwością wystąpienia o opinię GUS, która nie ma charakteru wiążącego i może zostać zakwestionowana przez fiskusa bądź sąd. W jaki sposób można zminimalizować wątpliwości dotyczące prawidłowego określenia symbolu KŚT i stawki amortyzacyjnej dla danego środka trwałego?

Przeczytaj więcejNiewiążąca opinia klasyfikacyjna GUS – czy warto o nią występować?

Ceny transferowe za rok finansowy 2022. Co wynika z projektu rozporządzenia?

Ministerstwo Finansów postanowiło przyznać podatnikom dodatkowe 3 miesiące na złożenie informacji TPR, by mogli się zapoznać z nowym sposobem wysyłki formularzy. Z perspektywy samego resortu finansów przedłużenie terminów da również możliwość wyeliminowania błędów zidentyfikowanych w procesie raportowania. Co istotne, opublikowany projekt rozporządzenia nie przewiduje wydłużenia pozostałych terminów związanych z cenami transferowymi – na przekazanie dokumentacji lokalnej i grupowej oraz raportowanie ORD-U.

Przeczytaj więcejCeny transferowe za rok finansowy 2022. Co wynika z projektu rozporządzenia?

Stosowanie ulgi na ekspansję. O co pytają podatnicy?

Ministerstwo Finansów zakończyło konsultacje projektu objaśnień podatkowych w zakresie przepisów dotyczących tzw. ulgi na ekspansję (ulgi prowzrostowej), ale ich ostateczna wersja nie została jeszcze opublikowana. W oczekiwaniu na ten dokument warto prześledzić interpretacje indywidualne w sprawie ulgi, które w ostatnim czasie wydał Dyrektor KIS. Dotyczą one m.in. kosztów kwalifikowanych oraz podmiotów, które mogą skorzystać z tego rozwiązania.

Przeczytaj więcejStosowanie ulgi na ekspansję. O co pytają podatnicy?

Ambulans na równi z samochodem luksusowym? Sąd potwierdza

Zawierając umowę leasingu, której przedmiotem jest ambulans, korzystający zobowiązany jest do stosowania proporcji analogicznie jak w przypadku „samochodów luksusowych”, ponieważ na gruncie ustaw o podatkach dochodowych karetka nie jest samochodem specjalnym, a osobowym. W konsekwencji leasingobiorca nie ma prawa do ujęcia w całości w kosztach uzyskania przychodów poniesionych przez siebie wydatków związanych z umową leasingu.

Przeczytaj więcejAmbulans na równi z samochodem luksusowym? Sąd potwierdza

Projekt objaśnień podatkowych w sprawie tzw. ulgi na ekspansję

Ministerstwo Finansów opublikowało projekt objaśnień podatkowych z 25 września 2023 r. w zakresie przepisów dotyczących tzw. ulgi na ekspansję (ulgi prowzrostowej). Ulga ta, zgodnie z treścią projektu objaśnień, stanowi podatkową formę wsparcia działalności gospodarczej. W jaki sposób projekt objaśnień odnosi się do kwestii takich jak, zakres podmiotów uprawnionych do skorzystania z ulgi i warunków, które w tym celu muszą zostać spełnione?

Przeczytaj więcejProjekt objaśnień podatkowych w sprawie tzw. ulgi na ekspansję

Prezent z okazji jubileuszu – darowizna czy przychód ze stosunku pracy?

Czy wręczenie pracownikowi upominku z okazji jubileuszu pracy wywoła skutki na gruncie ustawy o PIT czy podatku od spadków i darowizn? Taką wątpliwość powzięła jedna ze spółek, która wystąpiła z wnioskiem o interpretację. Stanowisko zaprezentowane przez organ jest pozytywne dla podatników. Na pracodawcy, który przekazuje takie upominki pracownikom, nie będą bowiem ciążyć obowiązki płatnika w postaci obliczenia i pobrania zaliczki na PIT.

Przeczytaj więcejPrezent z okazji jubileuszu – darowizna czy przychód ze stosunku pracy?

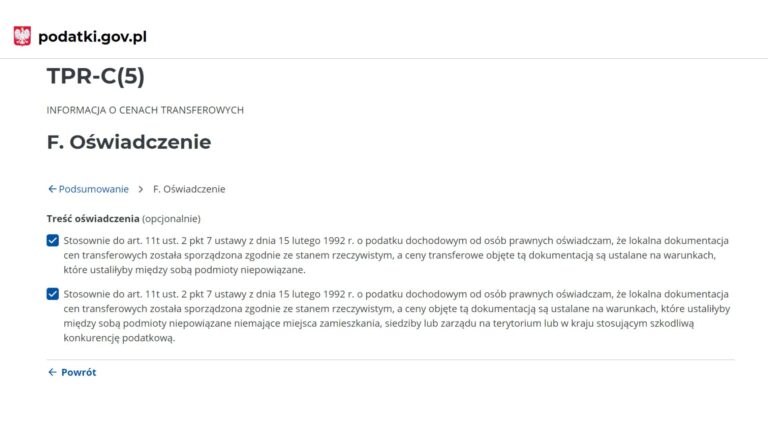
Interaktywne formularze TPR już są. Mimo to terminy będą dłuższe?

Ministerstwo Finansów nie przestaje zaskakiwać. Po tym jak w piątek opublikowano komunikat dotyczący planowanego przedłużenia terminu na złożenie informacji o cenach transferowych TPR-P i TPR-C o 3 miesiące, w poniedziałek udostępniono długo wyczekiwane formularze interaktywne online (tzw. formularze webowe) TPR-C(5) oraz TPR-P(5).

Przeczytaj więcejInteraktywne formularze TPR już są. Mimo to terminy będą dłuższe?

Realizacja obowiązków z obszaru cen transferowych. Zmiany na ostatnią chwilę

Ministerstwo Finansów 9 października 2023 r. opublikowało nowe wzory dokumentów elektronicznych w BIP, co było wyczekiwane przez wielu podatników. Nowe wzorce: TPR-P(5) oraz TPR-C(5) odnoszą się – odpowiednio – do informacji dotyczących cen transferowych w kontekście podatku dochodowego od osób fizycznych (PIT) i podatku dochodowego od osób prawnych (CIT).

Przeczytaj więcejRealizacja obowiązków z obszaru cen transferowych. Zmiany na ostatnią chwilę

Nowy projekt objaśnień podatkowych WHT. Ministerstwo pogłębia chaos

Branża leasingowa ze swej natury nie zalicza się do tych, w których rozliczenia podatku u źródła są najbardziej problematyczne. Znaczna część rynku leasingowego otrzymuje bowiem kluczowe świadczenia, takie jak finansowanie, od podmiotów polskich, w szczególności powiązanego banku. Jednak u tych leasingodawców, którzy wypłacają świadczenia opodatkowane u źródła (w szczególności odsetki) sytuacja znacznie się już komplikuje. Niestety nie należy się spodziewać, by ułatwiły ją objaśnienia podatkowe, których projekt opublikowało ostatnio Ministerstwo Finansów.

Przeczytaj więcejNowy projekt objaśnień podatkowych WHT. Ministerstwo pogłębia chaos

Kredyt kupiecki a ukryte zyski. Niebezpieczny precedens?

Dyrektor KIS, a w ślad za nim również WSA w Warszawie, uznał, że rozliczenie transakcji sprzedaży nieruchomości zawartej z podmiotem powiązanym z zastosowaniem kredytu kupieckiego, którego dokonał podatnik na estońskim CIT, powoduje powstanie dochodu z tytułu tzw. ukrytych zysków. Choć transakcja miała charakter incydentalny i nie miała w pełni rynkowego charakteru, to niewykluczone, że odnosząca się do niej interpretacja przyczyni się do kwestionowania przez organy podatkowe także innych form finansowania między podmiotami powiązanymi na estońskim CIT, np. leasingu.

Przeczytaj więcejKredyt kupiecki a ukryte zyski. Niebezpieczny precedens?

Zweryfikuj swoje obowiązki na gruncie cen transferowych. Najważniejsze elementy

Zważywszy na to, że w tym roku terminy na realizację obowiązków z zakresu cen transferowych są krótsze, nie warto dłużej zwlekać z ich weryfikacją. W tym kontekście kluczowa będzie m.in. identyfikacja podmiotów powiązanych oraz wytypowanie transakcji jednorodnych i analiza ich wartości w kontekście ustawowych progów. Warto też pamiętać, że nawet jeśli podatnik będzie mógł skorzystać ze zwolnienia z obowiązku przygotowania lokalnej dokumentacji cen transferowych, będzie zobowiązany do złożenia informacji TPR-C, której w tym roku nie podpiszą już księgowi.

Przeczytaj więcejZweryfikuj swoje obowiązki na gruncie cen transferowych. Najważniejsze elementy

Wypłata dywidendy. Badanie statusu rzeczywistego właściciela należności niezbędne do zwolnienia?

Choć obowiązek badania przy wypłacie zagranicznemu udziałowcowi dywidendy jego statusu jako rzeczywistego właściciela należności nie wynika wprost z przepisów ustawy o CIT przewidujących zwolnienie takiej wypłaty z opodatkowania u źródła, to na konieczność jego realizacji wskazywało część wyroków sądów administracyjnych w ostatnich latach. Równolegle zapadały jednak orzeczenia korzystne dla płatników. W 2023 r. kwestię tę dwukrotnie rozstrzygał także NSA, w każdym z wyroków zajmując odmienne stanowisko. Jakie podejście powinni stosować płatnicy?

Przeczytaj więcejWypłata dywidendy. Badanie statusu rzeczywistego właściciela należności niezbędne do zwolnienia?

Ubezpieczenie oraz podatek od środków transportowych bezpośrednim kosztem finansującego

Takie stanowisko zajął WSA w Warszawie w wyroku z 6 września 2023 r. (sygn. III SA/Wa 1061/23), który zapadł w następstwie zaskarżenia do sądu administracyjnego interpretacji indywidualnej Dyrektora KIS, wydanej na wniosek podatnika świadczącego usługi przekazywania pojazdów (samochodów ciężarowych) do używania innym podmiotom na podstawie umów najmu oraz umów leasingu (operacyjnego, jak finansowego).

Przeczytaj więcejUbezpieczenie oraz podatek od środków transportowych bezpośrednim kosztem finansującego

Kto i dlaczego musi przygotować nową analizę cen transferowych (benchmark)?

Skala zmian makroekonomicznych w 2022 r. – w kontekście regulacji o cenach transferowych, które nakazują aktualizację analizy cen transferowych w przypadku zmiany otoczenia ekonomicznego w stopniu znacznie wpływającym na sporządzoną, a także podejścia do tego zagadnienia przez organy podatkowe – powodują, że należy przyjąć, że większość analiz przygotowanych przed 2023 r. traci swoją ważność. Dotyczy to wszystkich podmiotów, niezależnie od branży, w której działają.

Przeczytaj więcejKto i dlaczego musi przygotować nową analizę cen transferowych (benchmark)?

Czy księgowi będą mogli złożyć TPR-C za rok finansowy 2022?

W 2023 r. terminy związane ze spełnieniem zobowiązań z obszaru cen transferowych uległy skróceniu. Dokumentację lokalną dotyczącą cen transferowych za rok 2022 należy przygotować do końca października, zaś informację TPR-C złożyć przed końcem listopada. Nowe terminy to jednak nie jedyne zmiany obowiązujące od bieżącego roku, których należy być świadomym w związku ze zbliżającym się okresem na realizację obowiązków z tego obszaru.

Przeczytaj więcejCzy księgowi będą mogli złożyć TPR-C za rok finansowy 2022?

Zamieszanie z amortyzacją „elektryków”

Ustalenie właściwej stawki amortyzacyjnej, niezbędne do przyjęcia minimalnego okresu leasingu operacyjnego, jest szczególnie istotne z perspektywy finansujących. W przypadku samochodów elektrycznych utrudnia to przestarzała klasyfikacja KŚT, która dodatkowo – prawdopodobnie w wyniku omyłki pisarskiej – w błędny sposób odsyła do PKWiU. Wskazówek w tym zakresie dostarcza jednak interpretacja Dyrektora KIS.

Przeczytaj więcejZamieszanie z amortyzacją „elektryków”

Darowizna przedmiotu poleasingowego bez podatku. Interpretacja dobra, wniosek niepotrzebny

Dyrektor KIS ostatnio systematycznie wydaje pozytywne interpretacje dotyczące skutków podatkowych na gruncie PIT darowizny przedmiotów poleasingowych. Chociaż nie sposób odmówić im prawidłowości, to już samo występowanie z tego typu wnioskiem może powodować większe ryzyko niż nieposiadanie interpretacji.

Przeczytaj więcejDarowizna przedmiotu poleasingowego bez podatku. Interpretacja dobra, wniosek niepotrzebny

Limit 150 000 zł także przy leasingu samochodu przeznaczonego do najmu

Niespełna 3 lata trwała radość spółki, która chciała potwierdzić prawidłowość swojego stanowiska, zgodnie z którym w przypadku wynajmu samochodów na rzecz podmiotów powiązanych, gdy są one przedmiotem umowy leasingu operacyjnego, nie zachodzi konieczność stosowania limitu 150 000 zł. Tyle czasu dzieliło bowiem wyrok WSA w Warszawie, który przyznał jej rację, od orzeczenia NSA, który wskazał, że z przepisów jasno wynika, że w omawianej sytuacji limit obowiązuje, i korzystny wyrok uchylił.

Przeczytaj więcejLimit 150 000 zł także przy leasingu samochodu przeznaczonego do najmu